Nous contacter
Un non-résident qui vend un bien immobilier situé en France peut, sous certaines conditions, bénéficier d'une exonération totale ou partielle de sa plus-value immobilière. En 2026, deux dispositifs spécifiques sont particulièrement importants : l'exonération de l'ancienne résidence principale et l'exonération plafonnée à 150 000 € de plus-value nette imposable pour certains non-résidents.
En pratique, un expatrié peut donc ne pas payer de plus-value immobilière française dans plusieurs situations : vente d'une ancienne résidence principale dans le délai prévu par la loi, vente bénéficiant de l'exonération spécifique de 150 000 €, prix de cession inférieur ou égal à 15 000 €, ou durée de détention suffisamment longue pour supprimer progressivement puis totalement l'impôt et les prélèvements sociaux. Les conditions diffèrent toutefois selon le pays de résidence et la situation du vendeur.
Avant de vendre, il faut donc distinguer l'exonération totale, l'exonération plafonnée, l'abattement pour durée de détention et les autres cas prévus par le Code général des impôts.
Un non-résident paie-t-il une plus-value immobilière en France ?
Oui. Lorsqu'un non-résident vend un immeuble situé en France, la plus-value immobilière est en principe imposable en France, même si le vendeur vit depuis plusieurs années à l'étranger.
Le prélèvement applicable à l'impôt sur le revenu est de 19 %. À cela peuvent s'ajouter les prélèvements sociaux, dont le taux dépend notamment de l'affiliation du vendeur à un régime de sécurité sociale étranger.
Cette règle concerne notamment :
- une maison ;
- un appartement ;
- un immeuble de rapport ;
- un terrain ;
- certains droits immobiliers ;
- des parts de sociétés à prépondérance immobilière.
La fiscalité dépend aussi du pays d'expatriation
Il ne suffit donc pas de savoir que le vendeur est « Français » ou « expatrié ».
Il faut regarder :
- son domicile fiscal ;
- son pays de résidence ;
- son affiliation à un régime de sécurité sociale ;
- la nature du bien vendu ;
- la durée de détention ;
- la date du départ de France ;
- l'utilisation du logement avant la vente.
C'est cette combinaison qui détermine l'exonération potentielle et d’apréhender la fiscalité immobilière non-résident.
Quelles exonérations sont accessibles aux non-résidents ?
Plusieurs dispositifs peuvent conduire à une exonération totale ou partielle.
|
Situation |
Exonération possible |
|
Ancienne résidence principale en France |
Totale, sous conditions |
|
Dispositif spécifique non-résident |
Jusqu'à 150 000 € de plus-value nette imposable |
|
Prix de cession ≤ 15 000 € |
Totale, sous conditions |
|
Durée de détention suffisante |
IR exonéré après 22 ans |
|
Durée de détention suffisante |
Prélèvements sociaux exonérés après 30 ans |
|
Certains vendeurs âgés ou invalides sous conditions |
Totale |
|
Certaines opérations spécifiques prévues par la loi |
Selon le dispositif |
Les exonérations de droit commun ne sont toutefois pas toutes accessibles de la même manière aux non-résidents. Le BOFiP précise notamment que certaines exonérations prévues pour les résidents ne sont pas applicables aux contribuables fiscalement domiciliés hors de France.
Le premier réflexe consiste donc à identifier le dispositif d'exonération applicable avant de calculer l'impôt.
Exonération de l'ancienne résidence principale
C'est souvent la première exonération à vérifier lorsqu'un expatrié vend son ancien logement en France.
L'article 244 bis A du CGI prévoit une exonération de la plus-value lorsque le logement constituait la résidence principale du vendeur au moment de son départ de France, sous plusieurs conditions.
Les deux conditions essentielles
Pour bénéficier de cette exonération, il faut notamment :
- que le logement ait constitué la résidence principale du contribuable au moment de son départ ;
- que le vendeur ait conservé la libre disposition du logement entre son départ et la vente ;
- que la vente intervienne au plus tard le 31 décembre de l'année suivant celle du transfert du domicile fiscal hors de France ;
- que le nouvel État de résidence remplisse les conditions prévues par le dispositif.
Ces conditions sont cumulatives.
Exemple : départ de France en 2026
Un expatrié transfère son domicile fiscal hors de France en septembre 2026.
Son ancienne résidence principale peut, sous réserve de respecter toutes les autres conditions, bénéficier de l'exonération si elle est vendue au plus tard le 31 décembre 2027.
La date du départ fiscal est donc déterminante.
Peut-on louer le logement après son départ ?
Non, si l'on souhaite conserver le bénéfice de cette exonération spécifique.
Le logement doit rester à la libre disposition du vendeur. La mise à disposition d'un tiers, gratuitement ou contre paiement, entre le départ de France et la vente peut faire perdre le bénéfice de l'exonération.
C'est un point particulièrement important pour les expatriés qui envisagent de louer leur ancienne résidence pendant quelques mois avant de la vendre.
Et si le logement reste vide ?
Le logement peut rester vacant.
La vacance n'est pas assimilée à une mise à disposition d'un tiers. En revanche, il faut pouvoir démontrer la situation du bien et respecter l'ensemble des conditions du régime.
Quel pays de résidence permet de bénéficier de l'exonération ?
Le texte prévoit que la nouvelle résidence soit située dans l'Union européenne ou dans un État ou territoire remplissant les conditions conventionnelles prévues en matière d'assistance administrative et de recouvrement, sous réserve notamment des règles relatives aux États ou territoires non coopératifs.
Il ne faut donc pas résumer la règle à « tous les expatriés peuvent vendre leur ancienne résidence principale sans plus-value ».

Exonération de 150 000 € pour certains expatriés
C'est l'autre dispositif majeur lorsqu'un non-résident vend un logement situé en France.
L'article 150 U, II, 2° du CGI prévoit une exonération spécifique plafonnée à 150 000 € de plus-value nette imposable.
Mais cette exonération est soumise à des conditions précises.
Qui peut bénéficier du dispositif ?
Le dispositif vise notamment une personne physique :
- non-résidente de France au moment de la vente ;
- ressortissante d'un État membre de l'Union européenne ou d'un autre État de l'EEE ayant conclu avec la France la convention d'assistance administrative requise ;
- ayant été fiscalement domiciliée en France de manière continue pendant au moins deux ans avant la cession.
Le dispositif concerne un logement situé en France.
Le plafond est de 150 000 € par contribuable
Le chiffre de 150 000 € ne correspond pas au prix du bien.
Il correspond à la plus-value nette imposable exonérée.
Exemple :
- plus-value nette imposable : 120 000 € → exonération de 120 000 € ;
- plus-value nette imposable : 150 000 € → exonération de 150 000 € ;
- plus-value nette imposable : 220 000 € → 150 000 € exonérés, 70 000 € restent potentiellement imposables.
Le BOFiP donne d'ailleurs un exemple dans lequel l'exonération de 150 000 € est appliquée à la fois dans le calcul fiscal et social.
Une seule résidence par contribuable
L'exonération est limitée à une résidence par contribuable.
Elle s'apprécie au niveau du cédant.
Cela devient particulièrement important dans les situations d'indivision ou de couple.
Le délai de dix ans
Depuis l'évolution du dispositif, la vente doit en principe intervenir au plus tard le 31 décembre de la dixième année suivant celle du transfert du domicile fiscal hors de France.
Il existe également une possibilité sans condition de délai lorsque le vendeur a la libre disposition du logement au moins depuis le 1er janvier de l'année précédant celle de la cession.
C'est une différence majeure avec les anciennes informations encore visibles sur certains sites, qui mentionnent un délai de cinq ans.
Pour une vente réalisée en 2026, il faut donc raisonner avec le régime actuel et non avec les anciennes versions du dispositif.
Attention à la SCI
Cette exonération spécifique n'est pas applicable lorsque le bien est détenu par l'intermédiaire d'une personne morale telle qu'une SCI.
C'est un point à vérifier avant toute simulation.
Exonération selon la durée de détention
Même sans bénéficier d'une exonération spécifique aux non-résidents, la durée de détention peut progressivement réduire la taxation.
Pour l'impôt sur le revenu, l'abattement est de :
- 6 % par année de détention au-delà de la cinquième et jusqu'à la vingt-et-unième année ;
- 4 % pour la vingt-deuxième année.
L'exonération totale d'impôt sur le revenu est donc acquise au terme de 22 ans de détention.
Pour les prélèvements sociaux, le barème est différent :
- 1,65 % par année de la 6e à la 21e ;
- 1,60 % pour la 22e année ;
- 9 % par année au-delà de la 22e ;
- exonération totale au terme de 30 ans.
Le décompte exact dépend de la date d'acquisition et de la date de cession. Une simulation sérieuse doit donc travailler avec les dates précises, et non simplement avec « environ 22 ans ».
Plus-value immobilière et prélèvements sociaux du non-résident
C'est l'un des points les plus souvent mal expliqués sur Internet. Le taux d'impôt sur le revenu est de 19 % pour la plus-value immobilière du non-résident.
Les prélèvements sociaux peuvent ensuite être de 17,2 % ou, dans certaines situations, de 7,5 %.
Non-résident hors UE/EEE/Suisse
Les personnes résidant dans un État tiers à l'Union européenne, à l'EEE ou à la Suisse sont en principe redevables des prélèvements sociaux au taux global de 17,2 %.
Un expatrié au Canada, aux États-Unis, au Japon ou en Australie ne doit donc pas partir du principe qu'il est exonéré des prélèvements sociaux.
Résident de l'UE, de l'EEE ou de Suisse
Depuis 2019, les personnes affiliées à un régime obligatoire de sécurité sociale autre que français dans un État de l'EEE ou en Suisse sont exonérées de CSG et de CRDS.
La plus-value reste toutefois soumise au prélèvement de solidarité de 7,5 %.
Le Royaume-Uni bénéficie également de cette exonération de CSG et CRDS dans les conditions prévues.
Pourquoi cette distinction est importante ?
Prenons une plus-value nette imposable de 100 000 €, avant application éventuelle d'une exonération spécifique.
À titre simplifié :
|
Situation |
IR à 19 % |
Prélèvements sociaux |
|
État tiers |
19 000 € |
17 200 € |
|
Affiliation sociale EEE/Suisse dans les conditions requises |
19 000 € |
7 500 € |
La différence atteint ici 9 700 €.
C'est pourquoi le pays de résidence et l'affiliation sociale doivent être vérifiés avant de calculer la fiscalité définitive.
Les autres cas d'exonération
Le statut de non-résident ne supprime pas automatiquement les autres exonérations prévues par la réglementation applicable.
Vente pour 15 000 € ou moins
Une plus-value peut être totalement exonérée lorsque le prix de cession est inférieur ou égal à 15 000 €, selon les règles de détermination du seuil.
Le seuil doit notamment être apprécié en tenant compte de la valeur en pleine propriété dans certaines situations de démembrement.
Durée de détention supérieure à 30 ans
Une détention suffisamment longue conduit à l'exonération complète :
- de l'impôt sur le revenu après 22 ans ;
- des prélèvements sociaux après 30 ans.
Certains vendeurs âgés ou invalides
Des exonérations peuvent également concerner certaines personnes âgées ou invalides disposant de ressources modestes et remplissant les conditions prévues par la réglementation.
Le fait d'être non-résident ne suffit pas à lui seul : il faut examiner les critères de revenus et de situation patrimoniale applicables à la date de la vente.
Certaines opérations immobilières particulières
La réglementation prévoit également des exonérations pour certaines opérations spécifiques : expropriation, certains partages, certaines opérations de logement social ou encore certains droits de surélévation selon les conditions et dates prévues par les textes.
Comment calculer la plus-value immobilière d'un non-résident ?
Le calcul de la plus-value avec exonération ne se fait pas directement sur la différence entre le prix de vente et le prix payé plusieurs années auparavant.
Il faut déterminer la plus-value brute, puis prendre en compte les éléments légalement déductibles et les abattements applicables.
Schéma simplifié
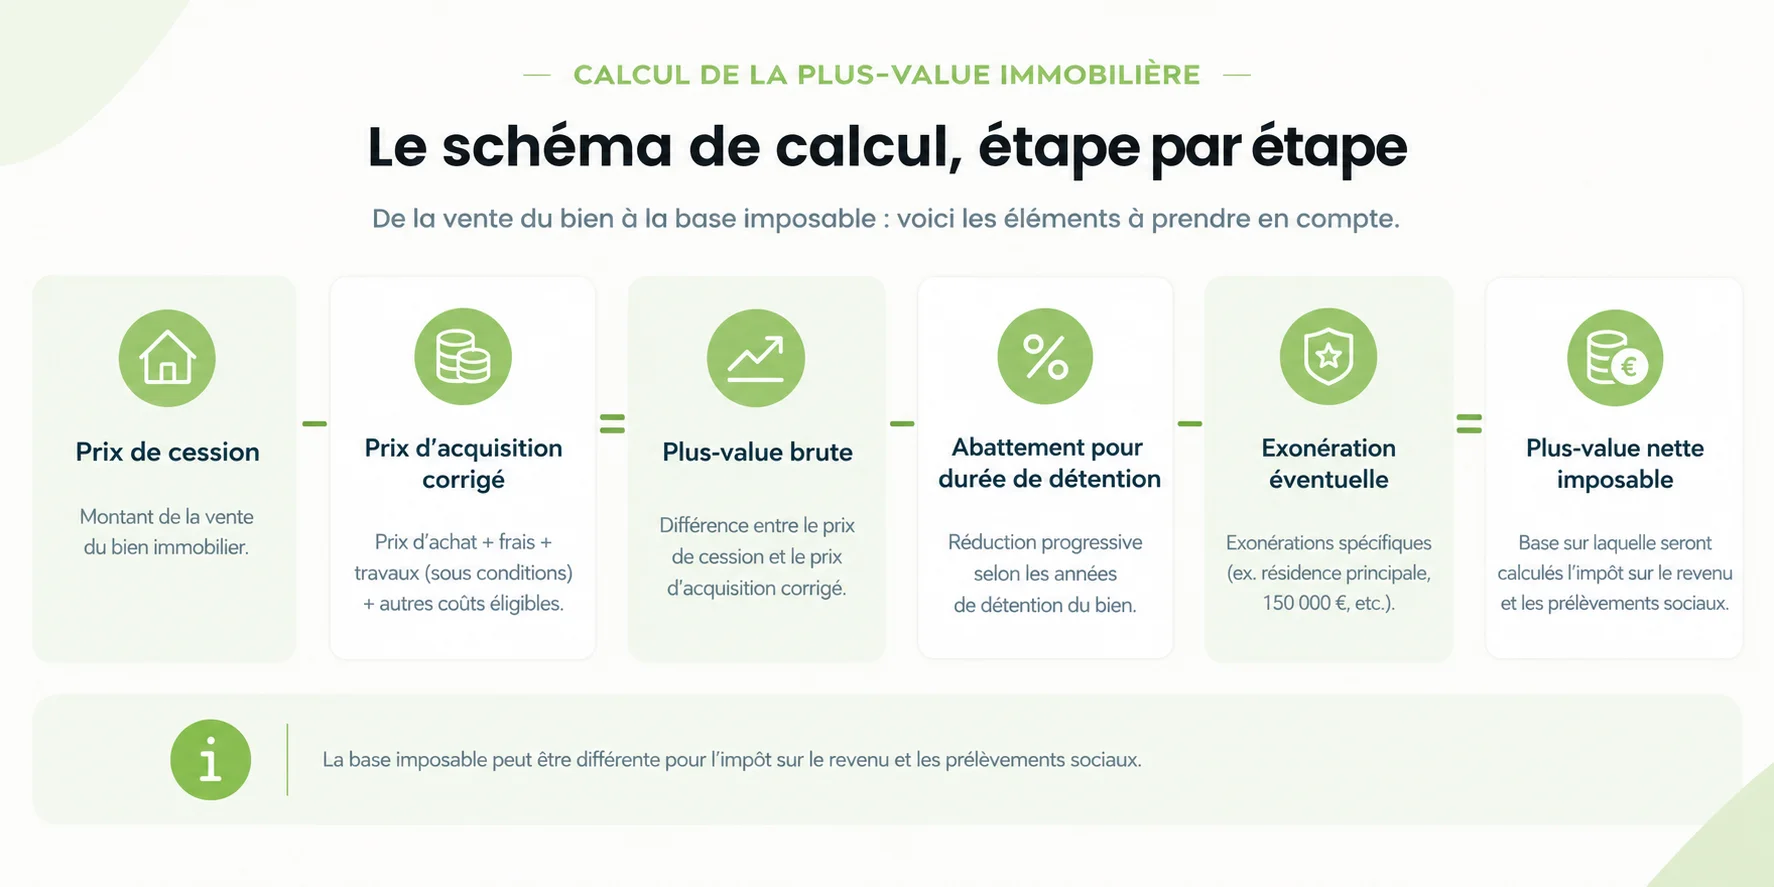
En pratique, on ne taxe pas directement la différence entre le prix d’achat et le prix de vente. On corrige d’abord ces deux montants en tenant compte des frais de vente, des frais d’acquisition et, sous conditions, des travaux. La différence donne la plus-value brute. Celle-ci est ensuite réduite par l’abattement lié à la durée de détention, puis l’éventuelle exonération est vérifiée. Le montant finalement imposable sert de base au calcul de l’impôt et des prélèvements sociaux.
Exemple : vous achetez 200 000 € et revendez 300 000 €. La plus-value n’est pas automatiquement de 100 000 €. Les frais et certains travaux peuvent augmenter le prix d’acquisition retenu ou réduire le prix de vente. On obtient alors la plus-value réelle, sur laquelle s’appliquent ensuite les abattements et éventuelles exonérations.
Le prix d'acquisition peut être majoré
Sous conditions, le prix d'acquisition peut notamment être augmenté de certains frais d'acquisition et de certains travaux.
Pour les travaux, les conditions de prise en compte dépendent notamment de la nature des dépenses, de leur justification et du régime applicable.
Il faut donc conserver :
- actes d'achat ;
- factures de travaux ;
- justificatifs des frais ;
- factures d'agence ;
- documents relatifs au financement lorsqu'ils sont utiles à la qualification des dépenses ;
- justificatifs liés à la vente.
Exemples concrets
Exemple 1 : ancienne résidence principale vendue rapidement après expatriation
Un contribuable quitte la France en octobre 2026.
Son ancienne résidence principale est conservée vide et reste à sa libre disposition.
Il la vend en novembre 2027.
La vente intervient avant le 31 décembre de l'année suivant celle du transfert du domicile fiscal.
Sous réserve que les autres conditions soient remplies, l'exonération de l'ancienne résidence principale peut donc s'appliquer.
Résultat : la plus-value immobilière peut être totalement exonérée.
Exemple 2 : expatrié éligible au plafond de 150 000 €
Un non-résident remplissant les conditions de l'article 150 U II 2° vend un logement en France.
Après calcul, sa plus-value nette imposable est de :
180 000 €
L'exonération spécifique est plafonnée à :
150 000 €
Il reste donc :
30 000 €
de plus-value potentiellement imposable.
Le taux d'impôt sur le revenu est alors de 19 %, avant prise en compte des éventuels prélèvements sociaux et autres impositions applicables.
À titre purement illustratif :
30 000 × 19 % = 5 700 € d'impôt sur le revenu.
Les prélèvements sociaux doivent être calculés séparément selon la situation du vendeur. Le BOFiP confirme que l'exonération de 150 000 € intervient dans la détermination des bases fiscale et sociale.
Exemple 3 : non-résident avec 18 ans de détention
Un bien est vendu après 18 années de détention.
L'exonération de 150 000 € n'est pas applicable.
L'abattement pour durée de détention réduit néanmoins la base imposable.
Pour l'impôt sur le revenu, les années au-delà de la cinquième sont prises en compte selon le barème légal.
Pour les prélèvements sociaux, un autre barème s'applique.
Il ne faut donc jamais appliquer un seul pourcentage d'abattement à la plus-value globale.
La base imposable au titre de l'IR et celle des prélèvements sociaux peuvent être différentes.
Exemple 4 : expatrié hors UE
Un Français réside au Japon et vend un appartement situé à Paris.
Le fait d'être expatrié hors UE ne signifie pas qu'il est exonéré de prélèvements sociaux.
En principe, la plus-value est soumise :
- à 19 % d'impôt sur le revenu ;
- à 17,2 % de prélèvements sociaux, sous réserve des règles conventionnelles et de la situation particulière du vendeur.
La durée de détention, les éventuelles exonérations et les éléments du calcul peuvent ensuite réduire l'assiette.
Représentant fiscal : quand est-il obligatoire ?
Le vendeur non-résident doit également vérifier s'il est soumis à l'obligation de désigner un représentant fiscal.
La règle n'est pas simplement :
« Non-résident = représentant fiscal obligatoire. »
Il existe plusieurs cas de dispense.
La DGFiP indique notamment une dispense lorsque :
- le cédant est domicilié, établi ou constitué dans un État de l'UE ou dans certains États de l'EEE remplissant les conditions conventionnelles ;
- le prix de cession est inférieur ou égal à 150 000 €, ce seuil étant apprécié par cédant ;
- la cession bénéficie d'une exonération totale au titre de la durée de détention, soit 22 ans pour l'impôt sur le revenu et 30 ans pour les prélèvements sociaux.
Le représentant fiscal intervient dans la sécurisation fiscale de certaines ventes réalisées par des non-résidents.
Le sujet doit donc être traité avant la signature, et non quelques jours avant la vente.
Le notaire calcule et règle normalement l'impôt sur la plus-value au moment de la cession lorsque celui-ci est dû.

Les erreurs à éviter
1. Penser que « résidence principale » signifie automatiquement exonération
Pour un expatrié, l'ancienne résidence principale bénéficie d'un régime spécifique avec des conditions de délai, de pays de résidence et de libre disposition.
2. Croire que 150 000 € correspond au prix de vente
Le plafond de 150 000 € porte sur la plus-value nette imposable exonérée, et non sur le prix du logement.
3. Confondre UE et hors UE
Un résident du Canada ou du Japon n'est pas dans la même situation qu'un résident affilié à un régime obligatoire de sécurité sociale dans l'EEE ou en Suisse pour les prélèvements sociaux.
4. Appliquer automatiquement 17,2 % à tous les expatriés
La situation sociale du vendeur peut conduire à une taxation des prélèvements sociaux à 7,5 % lorsqu'il remplit les conditions d'exonération de CSG et CRDS.
5. Se fier à un ancien article indiquant « cinq ans »
Le délai de l'exonération spécifique de 150 000 € a évolué.
Pour le régime actuel, il faut retenir notamment la règle du 31 décembre de la dixième année suivant celle du transfert du domicile fiscal, avec le cas particulier permettant une application sans condition de délai.
6. Oublier la SCI
L'exonération spécifique de 150 000 € ne s'applique pas de la même manière à un bien détenu par une personne morale telle qu'une SCI.
La structure de détention doit donc être identifiée dès le départ.
7. Calculer la fiscalité uniquement avec un simulateur
Un simulateur peut donner une première estimation.
Il ne remplace pas l'analyse des :
- dates exactes ;
- frais d'acquisition ;
- travaux ;
- situation sociale ;
- conventions internationales ;
- exonérations ;
- structure de détention ;
- éventuelle représentation fiscale.
Pour un expatrié, la qualité des données saisies est souvent aussi importante que le calcul lui-même.
Exonération plus-value immobilière non-résident : ce qu'il faut retenir
L'expatriation ne signifie pas que la plus-value immobilière française disparaît.
En revanche, plusieurs mécanismes peuvent réduire fortement ou supprimer la taxation :
- l'exonération de l'ancienne résidence principale ;
- l'exonération spécifique pouvant atteindre 150 000 € ;
- l'abattement progressif lié à la durée de détention ;
- l'exonération totale après 22 ans pour l'IR et 30 ans pour les prélèvements sociaux ;
- les autres exonérations prévues par la réglementation.
Le point essentiel est de ne pas raisonner uniquement à partir du prix de vente.
Pour un non-résident, il faut croiser date d'acquisition, date de départ de France, pays de résidence, régime de sécurité sociale, nature du logement, mode de détention, durée de détention et éventuelle mise en location.
Une vente préparée plusieurs mois à l'avance permet également d'identifier les exonérations potentielles et d'anticiper la question du représentant fiscal.
Vous êtes expatrié et envisagez de vendre un bien immobilier en France ? MyExpat peut vous aider à cadrer le projet, depuis l'analyse du bien et de sa fiscalité jusqu'à la préparation de la vente à distance.
Échangez avec un expert dédié
Bénéficiez d'un accompagnement personnalisé par un expert immobilier spécialisé dans les projets d'expatriés.