Nous contacter
Un expatrié peut obtenir un prêt immobilier en France en 2026, mais les banques examinent son dossier plus attentivement qu’un résident. L’apport, le taux d’effort de 35 %, la stabilité des gains, la devise du salaire et le pays de résidence sont déterminants.
Investir dans l’immobilier français depuis l’étranger est possible en 2026, surtout que vous pouvez obtenir un prêt immobilier pour expatrié. Toutefois, un non-résident ne présente pas exactement le même dossier qu’un résident fiscal français. Le pays de résidence, la devise des revenus, le contrat de travail, l’épargne disponible et la nature de l'activité entrent dans l’analyse du prêteur. L’enjeu consiste alors moins à trouver « la banque qui prête aux expatriés » qu’à présenter son dossier au bon établissement. Sur ce dernier point, il faut prendre en compte les bons justificatifs et un niveau d'apport cohérent.
Pour vous accompagner, MyExpat vous propose un accompagnement adapté à votre cas. Ainsi, l'équipe va vous mettre en relation avec ses courtiers partenaires pour obtenir des crédits immobiliers pour les non-résidents français. Il vous sera alors plus facile de financer votre activité immobilière au pays sans y mettre les pieds.
Les points essentiels à retenir
- Un expatrié peut toujours obtenir un prêt immobilier en France en 2026, même s’il réside fiscalement à l’étranger.
- Les banques se montrent plus sélectives pour un non-résident et demandent souvent un apport supérieur à celui d’un résident.
- Un apport de 20 à 30 % du prix du bien constitue une référence importante pour les demandes des non-résidents.
- La règle du taux d’effort maximal de 35 % du HCSF s’applique également aux emprunteurs non-résidents. La durée maximum est de 25 ans (27 avec travaux ≥ 10 %) et la marge de flexibilité est 20 % des dossiers.
- Les revenus perçus en devise étrangère peuvent faire l’objet d’une décote ou d’une analyse du risque de change. Son niveau dépend de la devise et de votre situation.
- Le DPE du bien devient un élément important pour un investissement locatif, en raison de l’interdiction progressive de louer les logements les plus énergivores.
Quelles sont les conditions d'emprunt pour les expatriés en 2026 ?
En 2026, les conditions de financement d’un expatrié reposent principalement sur l'apport personnel. La banque examine par exemple le risque lié au pays d'expatriation et à la devise des revenus.
Un expatrié peut demander un crédit immobilier en France pour acheter et réaliser un investissement locatif. En pratique, les banques examinent le dossier avec davantage de précautions qu’un dossier de résident. Le territoire dans lequel vous vivez constitue un critère important. Les établissements cherchent à apprécier la stabilité de votre environnement professionnel, bancaire et fiscal. Trois éléments reviennent particulièrement dans l’étude d’un dossier de financement.
Votre apport personnel
Pour un non-résident, un fonds propre de 20 à 30 % du prix du bien est important. Il peut être supérieur selon le pays d'expatriation, le niveau de revenus, la devise, le type de bien et la politique de la banque. Cet apport doit également être distingué des frais annexes. Dans un placement immobilier, vous devez prévoir les frais de notaire, les frais de garantie et éventuellement les frais liés au financement. Un apport important réduit la somme empruntée et démontre à la banque que vous disposez d'une capacité d'épargne réelle.
Votre taux d'effort
La règle de référence reste celle du HCSF. Ainsi, le taux d'effort ne doit en principe pas dépasser 35 %, assurance emprunteur comprise. Toutefois, le respect des 35 % ne garantit pas l'obtention du crédit. La banque examine également votre reste à vivre, votre épargne, vos autres emprunts, la stabilité de vos revenus et les caractéristiques de l'activité.
La stabilité de vos revenus
Le contrat de travail constitue un autre élément déterminant. Un CDI, un détachement ou un statut professionnel stable rassurent généralement les banques. Cela n'est pas toujours le cas avec une activité récente ou fortement variable. Pour un salarié à l'étranger, la banque peut demander davantage de justificatifs qu'à un résident français :
- Contrat de travail et bulletins de salaire
- Relevés bancaires et documents fiscaux
- Justificatifs de patrimoine
Échangez avec un expert dédié
Bénéficiez d'un accompagnement personnalisé par un expert immobilier spécialisé dans les projets d'expatriés.
Comment les banques analysent-elles les revenus en devises ?
Lorsque le salaire est versé en dollars, livres sterling, francs suisses ou dans une autre monnaie. La banque est obligée de prendre en compte le risque de change. La décote unique de 20 % ne s'applique pas, chaque établissement applique ses propres conditions selon la devise et le profil.
C'est l'une des principales particularités d'un financement expatrié. Si votre salaire est versé en euros, l'analyse est plus simple. Avec un revenu en devise, la banque doit aussi se pencher sur le risque de change.
Votre crédit peut être libellé en euros alors que votre salaire est payé dans une autre devise. Une variation défavorable du taux de change peut alors réduire votre capacité réelle à rembourser les mensualités. Toutefois, il n'existe pas une décote réglementaire unique de 20 % applicable à tous les expatriés. Certaines banques peuvent appliquer une décote sur les gains en devise. D'autres vont analyser la monnaie, sa volatilité, le niveau de revenus et le statut professionnel.
Exemple : un salaire versé en dirhams émiratis (AED)
Prenez le cas d'un expatrié installé aux Émirats arabes unis et rémunéré en AED.
La banque française ne se contente pas nécessairement de convertir mécaniquement son salaire en euros. Elle peut appliquer ses propres critères de prudence afin de tenir compte du risque de change. La somme de revenus retenue pour calculer la capacité d'emprunt peut donc être inférieure à la somme réellement perçue. Pour renforcer son dossier, l'emprunteur peut présenter :
- Plusieurs années de revenus stables et une épargne de précaution
- Des actifs financiers et des relevés réguliers de votre banque
- Un contrat de travail durable et un patrimoine permettant de sécuriser l'opération.
Quelles banques ou quels courtiers acceptent les demandes des expatriés ?
Les établissements français n’appliquent pas tous les mêmes facteurs aux non-résidents. Le pays d'expatriation, la devise des gains, l'apport et l'investissement immobilier peuvent déterminer si un dossier est étudié. Un courtier spécialisé peut orienter la demande vers les établissements correspondant à votre situation.
Toutes les banques françaises ne traitent pas les dossiers de non-résidents dans les mêmes conditions. Certaines banques de réseau disposent d'équipes habituées aux Français de l'étranger.
Tableau comparatif : banques et courtiers pour expatriés
|
Banque ou courtier |
Apport exigé |
Pays acceptés |
Devise de revenus |
|
Pretto (courtier) |
Environ 20 à 30 % pour un non-résident |
Zone euro, Royaume-Uni, Suisse, Singapour; autres pays étudiés selon le risque |
Analyse selon la devise ; revenus étrangers étudiés au cas par cas |
|
CAFPI International (courtier) |
20 à 40 % selon le profil |
États-Unis, Golfe, Singapour et Hong Kong |
Revenus étrangers étudiés selon le dossier |
|
Banque Transatlantique |
Environ 20 à 40 % |
Français vivant à l'étranger ; périmètre déterminé selon le dossier |
Gestion de problématiques multi-devises ; exemples documentés en GBP, EUR et CAD |
Sources : Pretto, CAFPI, Banque Transatlantique
Obtenez votre devis personnalisé
Nos experts analysent votre situation et vous proposent un accompagnement sur-mesure pour votre investissement immobilier.
Quelles garanties bancaires pour un non-résident ?
Pour un non-résident, la banque peut privilégier une garantie réelle sur le bien, une hypothèque. Le nantissement peut également être envisagé pour les emprunteurs disposant d’un patrimoine financier important.
La banque cherche à se protéger contre la menace de défaut de remboursement. Pour un non-résident, cette question peut prendre une importance particulière.
L'hypothèque du client
L'hypothèque conventionnelle constitue une garantie réelle portant sur le bien immobilier. Elle peut être utilisée pour un logement neuf ou ancien. Elle peut être privilégiée lorsque la situation de l'emprunteur ne correspond pas aux conditions habituelles des organismes de cautionnement.
L'inscription de privilège de prêteur de deniers
L'ancien PPD est aujourd'hui remplacé par l'hypothèque légale spéciale du prêteur de deniers. Elle concerne les acquisitions de biens existants. Pour un expatrié, le choix entre cautionnement et garantie réelle dépend du prêteur et du dossier.
Le nantissement
Un nantissement peut également être envisagé lorsque l'emprunteur possède un patrimoine financier significatif. L'idée est de donner à la banque une garantie complémentaire sur certains actifs financiers. Cette solution peut être pertinente pour un expatrié disposant d'une épargne importante mais souhaitant conserver ses investissements.
Faites estimer votre bien à distance
Obtenez une estimation précise de votre bien immobilier en France par un expert dédié, sans vous déplacer.
Quel est l'impact le DPE sur le financement d'un investissement locatif ?
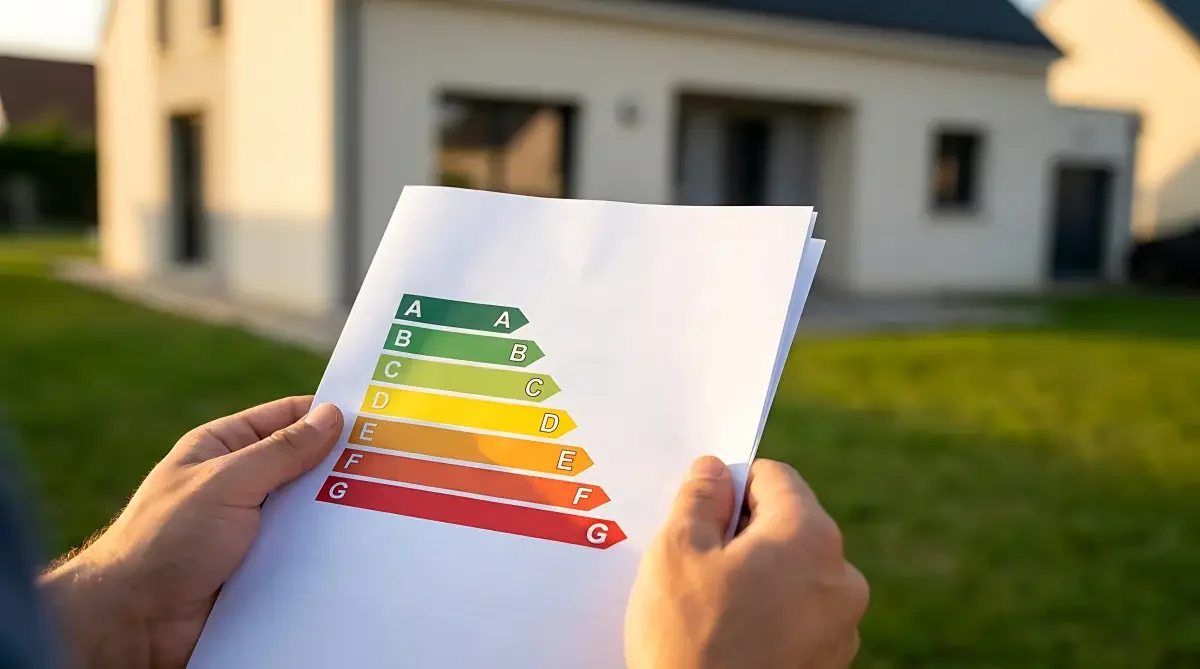
Le DPE est devenu un élément stratégique du financement locatif. Les logements classés G sont concernés par l’interdiction de location depuis le 1ᵉʳ janvier 2025. Une activité portant sur un logement énergivore doit donc intégrer le coût et le calendrier des travaux.
Le DPE est déterminant pour l'obtention d'un crédit immobilier même pour les non-résidents en France. La banque peut insister sur ce point avant de financer votre investissement.
Le DPE est devenu un élément stratégique dans un investissement locatif
Depuis le 1ᵉʳ janvier 2025, les logements classés G ne peuvent plus être proposés à la location dans le cadre des nouvelles locations ou renouvellements concernés. Les logements classés F seront à leur tour concernés à partir de 2028, puis les logements classés E à partir de 2034. Pour un expatrié, le sujet est particulièrement important car le financement doit tenir compte de la capacité du bien à générer durablement des gains locatifs. Un logement énergivore peut ainsi nécessiter un budget travaux supplémentaire. À noter l'importance de la réforme du coefficient DPE qui est passé de 2,3 à 1,9 en 2026. Par ailleurs, une autre baisse à 1,7 est prévue par l'État dès début 2027.
Acheter une passoire thermique avec travaux
Un bien classé F ou G n'est pas automatiquement « impossible à financer ». En revanche, l'investissement doit être présenté avec davantage de cohérence. Le dossier peut intégrer le prix d'acquisition, le coût des travaux et le financement global. Prenez aussi note du futur loyer, du DPE visé après rénovation et de la rentabilité du projet après travaux. Cette approche permet de transformer une faiblesse du bien en un plan d'investissement structuré.
Comment obtenir un crédit immobilier à distance ?
Un expatrié peut préparer une demande de prêt sans revenir systématiquement en France. La démarche consiste à vérifier sa capacité d’emprunt, préparer les justificatifs et cibler les établissements adaptés. Il faudrait aussi monter le financement puis organiser la signature chez le notaire, éventuellement par procuration.
Le fait de vivre à plusieurs milliers de kilomètres du territoire français ne bloque pas nécessairement la demande de prêt. Le dossier peut être préparé à distance, avec des échanges en ligne et l'envoi dématérialisé des justificatifs.
Vérifier sa capacité d'emprunt
Avant de chercher un appartement, commencez par déterminer votre apport disponible et vos gains nets. À cela s'ajoutent vos charges, vos crédits en cours et votre capacité d'endettement. Il ne faut pas ignorer votre épargne résiduelle et votre capacité à absorber une variation de change.
Préparer les justificatifs
Un dossier de non-résident peut nécessiter davantage de documents qu'un dossier classique. Prévoyez votre pièce d'identité et votre situation professionnelle. N'oubliez pas vos derniers bulletins de salaire, vos relevés de votre compte en banque et vos justificatifs fiscaux. Vous devez aussi avoir des justificatifs d'épargne, des documents relatifs aux crédits existants et des justificatifs du patrimoine immobilier et financier.
Choisir le bon interlocuteur
Le principal intérêt d'un courtier spécialisé est de ne pas envoyer systématiquement le même dossier à toutes les banques. Le pays d'expatriation et la devise des gains peuvent en effet modifier les établissements susceptibles d'étudier le dossier.
Obtenir l'offre de prêt
Après analyse du dossier, la banque communique ses conditions comme la somme empruntable, la durée, le taux, l'assurance et les garanties. Une fois l'offre éditée et le délai légal respecté, les fonds peuvent être débloqués selon les modalités prévues pour l'acquisition. La signature chez le notaire peut également être organisée à distance dans certaines situations, au moyen d'une procuration.
Exemple : financer un investissement locatif depuis l'étranger
Prenez le cas d'un expatrié installé à Dubaï qui souhaite acheter un appartement à Lyon pour le louer. Son dossier présente plusieurs particularités dont les suivantes :
- Gains versés en AED et résidence fiscale aux Émirats arabes unis
- Contrat de travail local et investissement locatif
- Financement en euros
La première étape consiste à déterminer le niveau d'apport réellement mobilisable. Supposez que le projet immobilier s'élève à 250 000 €. Avec un apport de 20 %, l'emprunteur mobilise 50 000 € sur le prix du bien, auxquels il doit ajouter les frais annexes. La banque analyse ensuite ses revenus, ses charges, ses comptes, son patrimoine et la menace liée à la devise. Si le projet comporte un logement nécessitant une rénovation énergétique, le budget travaux doit également être intégré au plan de financement. L'objectif est de présenter un programme cohérent, documenté et financièrement maîtrisé.
Un expatrié peut-il obtenir un prêt immobilier en France en 2026 ?
Le statut d'expatrié ne constitue pas une interdiction d'emprunter en France. En revanche, le financement demande davantage de préparation. Les banques regardent le pays d'expatriation, la stabilité professionnelle et la devise des revenus. Elles prennent aussi en compte le capital personnel, le taux d'effort, le patrimoine et la qualité de l'activité.
En 2026, un capital de 20 à 30 % constitue une référence pour les non-résidents. Toutefois, il ne s'agit pas d'un seuil légal applicable à toutes les demandes. Notez aussi que le choix du bien est devenu aussi important que celui du financement.
Pour un placement locatif, le DPE, le montant des travaux et la capacité du logement à rester louable doivent être étudiés avant de déposer la demande de crédit. Pour les expatriés qui souhaitent être accompagnés, MyExpat propose une mise en relation avec des partenaires spécialisés dans le financement des non-résidents, après analyse de l'activité.
Parlez à un expert MyExpat
Posez vos questions et obtenez des réponses personnalisées pour votre projet immobilier en tant qu'expatrié.