 Nous contacter
Le Senat a adopté une amendement sur le dispositif Jeanbrun le 08/07/2026 (texte n° 157). Une modification qui été transmise à l'Assemblée nationale le 09/07 (n° 3058). A souligner que la commission des affaires économiques a adopté le texte le 23/09/2026 (n° 3188-A0). En outre, la date d'examen en séance publique du dispositif n'est pas encore fixé. Cela implique que ces évolutions ne seront pas appliquées tant que la loi n'est pas définitivement adoptée et publiée au Journal Officiel. Pour les investisseurs émigrés, le dispositif s'applique encore sur les logements achetés du 21/02/2026 au 31/12/2028.
Le dispositif Jeanbrun peut améliorer la fiscalité d'un investissement immobilier en France, mais son intérêt est différent pour un expatrié et pour un résident fiscal français. Pour un non-résident, le bon calcul consiste à mesurer l'effet des amortissements sur les revenus fonciers français, tout en intégrant le financement, la gestion à distance et la convention fiscale du pays de résidence.
Le texte est intéressant lorsqu'il vient renforcer un investissement immobilier déjà solide. Il devient beaucoup moins pertinent si l'avantage fiscal sert à justifier un prix d'achat trop élevé, une faible demande locative ou un effort mensuel excessif. Pour un expatrié, la qualité du bien et la fiscalité française doivent donc être étudiées ensemble.
Le dispositif, créé par l'article 47 de la loi de finances pour 2026, permet sous conditions de pratiquer une déduction au titre de l'amortissement pour certains logements destinés à la location nue. La période d'acquisition éligible court du 21 février 2026 au 31 décembre 2028. Mais derrière la promesse fiscale, une question demeure : est-ce réellement un bon investissement patrimonial lorsque vous vivez à l'étranger ?
Dans tous les cas, le texte a été adapté en commission des affaires économiques de l'Assemblée Nationale le 23 septembre 2026. Vous pouvez consulter le rapport rapport n° 3188. En outre, aucune séance publique n'est datée jusqu'à présent.
Notre avis sur le Jeanbrun pour un non-résident
Pour un expatrié, le dispositif Jeanbrun doit être considéré comme un outil d'optimisation fiscale, et non comme une stratégie d'investissement complète. Un bien immobilier doit d'abord avoir une bonne localisation, un prix cohérent, une demande locative suffisante et une perspective de valorisation correcte. Le dispositif fiscal intervient ensuite pour améliorer le résultat.
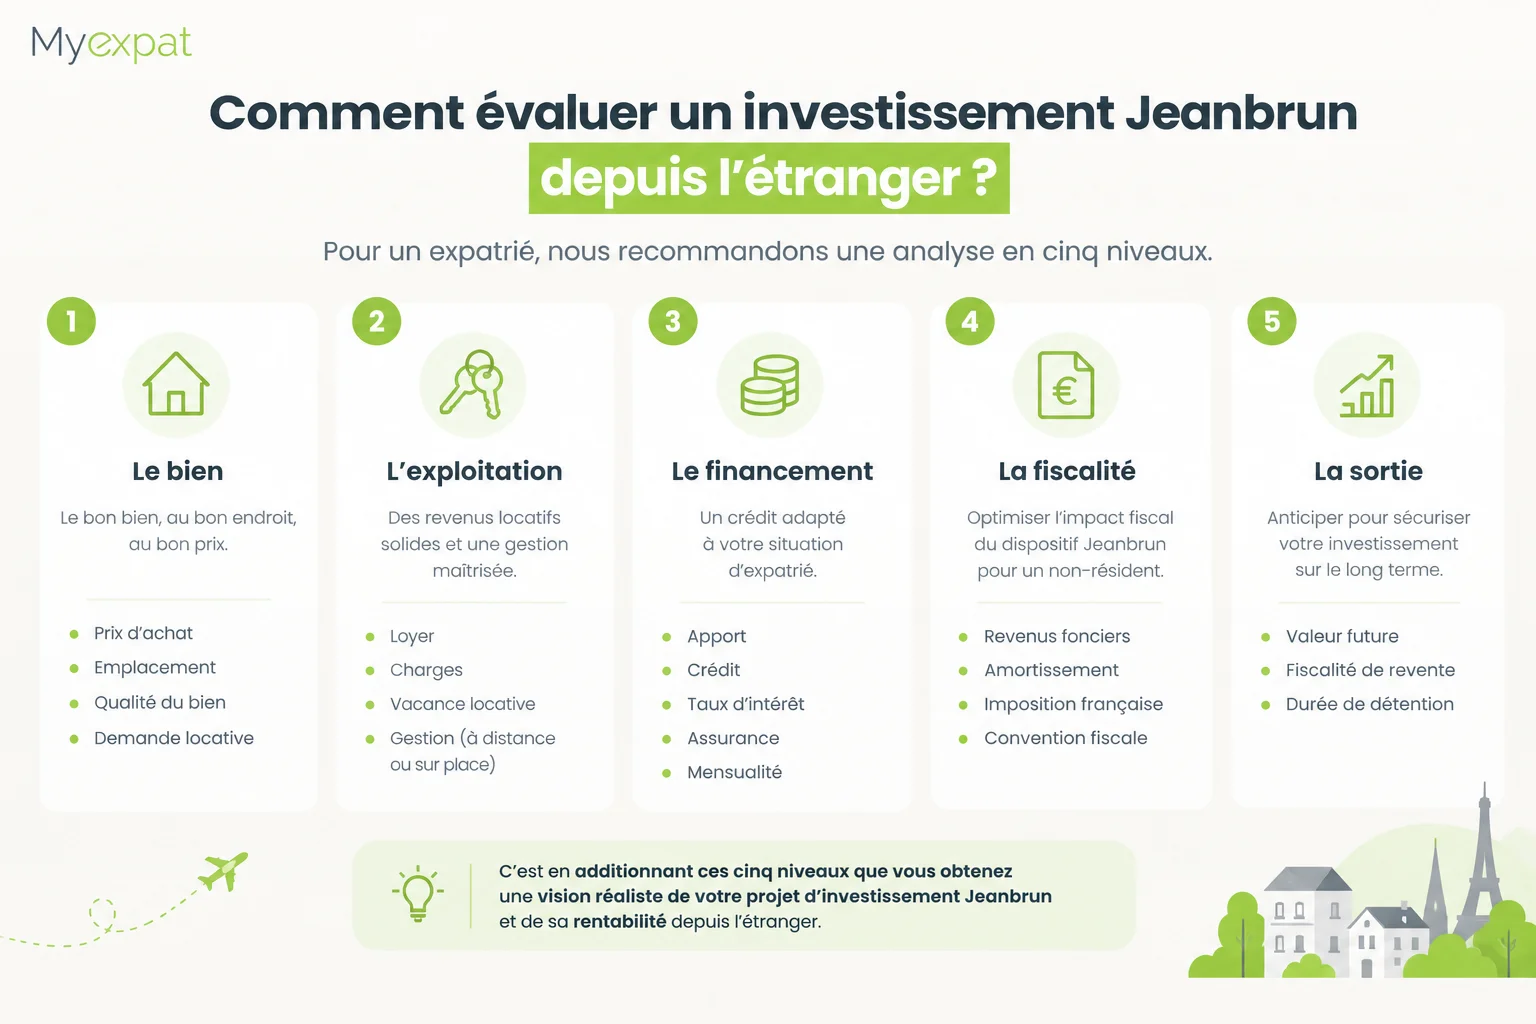
Cette distinction est particulièrement importante lorsque l'investisseur vit à plusieurs milliers de kilomètres du logement. Pour analyser un investissement Jeanbrun depuis l'étranger, il est recommandé de regarder les points suivants :
- Le bien : prix, emplacement, qualité et demande locative.
- L'exploitation : loyer, charges, vacance et gestion.
- Le financement : apport, crédit, taux, assurance et effort mensuel.
- La fiscalité : revenus fonciers, amortissements, impôts et convention fiscale.
- La sortie : valeur future, fiscalité de revente et durée de détention.
Cette méthode permet d'éviter de confondre économie d'impôts et rentabilité immobilière.
Parlez à un expert MyExpat
Posez vos questions et obtenez des réponses personnalisées pour votre projet immobilier en tant qu'expatrié.
Comment fonctionne le dispositif Jeanbrun ?
Le Jeanbrun repose sur une déduction au titre de l'amortissement du logement dans le calcul des revenus fonciers. Le dispositif concerne notamment les logements situés dans un bâtiment d'habitation collectif, acquis neufs ou en VEFA, ainsi que certains logements anciens faisant l'objet de travaux répondant aux conditions prévues par la loi.
🔔 Le logement doit être loué nu, à titre de résidence principale, pendant une durée minimale de neuf ans, avec respect des plafonds de loyers et de ressources.
Un amortissement différent selon le logement
Pour un logement neuf destiné à la location intermédiaire, le taux est fixé à 3,5 %. Pour la location sociale, il est majoré d'un point, soit 4,5 %, et pour la location très sociale, de deux points, soit 5,5 %. Dans l'ancien réhabilité, le taux de base est de 3 %, avec des majorations pour le social et le très social.
Les travaux doivent notamment répondre aux critères prévus par le texte ; lorsque les travaux d'amélioration représentent au moins 30 % du prix d'acquisition, ils peuvent entrer dans le dispositif sous réserve du respect des autres conditions.
Le foncier n'est pas amortissable
Le calcul ne porte pas sur l'intégralité du prix. La loi estime que la valeur foncière d'un logement acheté sur le dispositif Jeanbrun est à déduire du prix d'acquisition net. C'est donc la partie hors foncier qui sert de base aux amortissements.
Quel est l'avantage fiscal pour un expatrié ?
C'est ici que le sujet devient particulièrement intéressant pour les non-résidents. Un expatrié qui conserve ou achète un patrimoine immobilier en France reste soumis aux règles françaises sur ses revenus immobiliers de source française, sous réserve de la convention fiscale conclue entre la France et son pays de résidence. Pour une location nue, les loyers relèvent des revenus fonciers. Le Jeanbrun permet alors de réduire cette base imposable grâce aux amortissements, sous réserve de respecter les conditions du dispositif.
Obtenez votre devis personnalisé
Nos experts analysent votre situation et vous proposent un accompagnement sur-mesure pour votre investissement immobilier.
Attention au taux d'imposition du non-résident
Un non-résident n'est pas automatiquement imposé comme un résident français. L'administration fiscale prévoit notamment un taux minimum en fonction des revenus concernés, avec la possibilité, sous conditions, de bénéficier du taux moyen si celui-ci est plus favorable.
Cela signifie qu'une simulation réalisée avec une TMI de 30 % pour un résident français ne peut pas être simplement copiée sur le dossier d'un expatrié. Le pays de résidence, les revenus mondiaux, la convention fiscale et la situation sociale doivent être pris en compte.
Et les prélèvements sociaux ?
Les revenus immobiliers français d'un non-résident peuvent également être soumis aux prélèvements sociaux. Le traitement dépend notamment du pays dans lequel vous êtes affilié à un régime de sécurité sociale. Les résidents affiliés dans l'EEE, en Suisse ou au Royaume-Uni bénéficient sous conditions d'une exonération de CSG et de CRDS et restent soumis au prélèvement de solidarité de 7,5 %. Le calcul fiscal doit donc être réalisé au cas par cas.
Jeanbrun : exemple de calcul pour un expatrié
Un expatrié achète en 2026 un appartement neuf en France pour 250 000 €.
Hypothèses :
|
Élément |
Montant |
|
Prix d'achat |
250 000 € |
|
Base amortissable |
200 000 € |
|
Taux Jeanbrun |
3,5 % |
|
Amortissement annuel théorique |
7 000 € |
|
Durée minimale |
9 ans |
Le calcul est donc :
250 000 € × 80 % × 3,5 % = 7 000 € d'amortissement annuel.
Mais ces 7 000 € ne représentent pas 7 000 € d'impôts économisés.
Ils correspondent à une déduction venant réduire le revenu foncier imposable.
Pourquoi c'est important ?
Supposez que le logement produise 12 000 € de loyers sur une année. Il faut ensuite prendre en compte les charges déductibles, les intérêts d'emprunt et les autres éléments du régime réel avant d'arriver au revenu foncier imposable. Le calcul réel est donc beaucoup plus proche de :
Loyers – charges – intérêts – amortissements = résultat fiscal
que de :
Loyers – amortissements = impôt à zéro.
C'est cette nuance qui permet de donner un avis sérieux sur le Jeanbrun.
Faites estimer votre bien à distance
Obtenez une estimation précise de votre bien immobilier en France par un expert dédié, sans vous déplacer.
Le plafond d'amortissement à connaître
La loi prévoit un plafond de 8 000 € par année et par foyer fiscal pour les déductions au titre des amortissements Jeanbrun.
Ce plafond peut être augmenté de 2 000 € ou de 4 000 € dans certaines situations de location sociale ou très sociale. Ce plafond doit donc apparaître dans toute simulation.
Exemple : un investissement générant théoriquement 10 000 € d'amortissements ne permet pas nécessairement de déduire 10 000 € au titre du Jeanbrun.
Pour un expatrié qui possède plusieurs logements, le plafond prend encore davantage d'importance puisqu'il s'apprécie au niveau du foyer fiscal.
Jeanbrun et déficit foncier : attention à la confusion
Le Jeanbrun ne doit pas être présenté comme un simple mécanisme de déficit foncier.
- Le déficit correspond notamment à une situation dans laquelle les charges déductibles dépassent les revenus fonciers.
- L'amortissement constitue quant à lui une déduction spécifique créée par le dispositif.
Cette distinction est importante pour éviter de promettre à un investisseur qu'il pourra automatiquement effacer ses revenus fonciers ou ses autres impôts. Pour un expatrié, il faut surtout déterminer quel revenu fiscal français reste effectivement imposable après les différentes déductions.
Quel bien acheter avec le Jeanbrun ?
Achetez d'abord un bon actif immobilier, puis utilisez le Jeanbrun pour optimiser sa fiscalité.
1. Une bonne localisation
Le dispositif Jeabrun ne doit pas vous pousser à investir dans une zone simplement parce qu'un programme immobilier y est éligible. L'emplacement doit présenter une demande locative réelle, des transports, des commerces et des emplois.
Notez aussi les établissements d'enseignement si la demande étudiante est importante. A cela s'ajoute un marché secondaire suffisamment liquide. L'absence de zonage comparable à celui du Pinel ne signifie donc pas que toutes les villes sont équivalentes.
2. Un DPE cohérent
Le DPE doit également être regardé avant l'achat. Même lorsque le logement est neuf, il faut comprendre les caractéristiques énergétiques du bien et les charges prévisibles. Dans l'ancien avec travaux, le DPE devient encore plus important. La rénovation énergétique peut représenter une partie significative du budget.
3. Une bonne valeur immobilière
Un investissement fiscalement intéressant peut être un mauvais placement patrimonial s'il est acheté trop cher. Il faut comparer la valeur du logement avec les transactions récentes, les biens concurrents et le prix au m². Notez aussi le niveau de loyer et la valeur probable à la revente. La valeur future dépendra autant de l'emplacement que du régime fiscal.
Quel bien ne surtout pas acheter ?
La meilleure réponse à cette question est : un bien dont la rentabilité dépend uniquement du Jeanbrun.
Évitez les biens surpayés
Un logement affiché 15 à 20 % au-dessus des biens comparables doit faire l'objet d'une analyse approfondie. L'amortissement ne compense pas nécessairement cette survalorisation.
Évitez les marchés locatifs fragiles
Un loyer théorique ne sert à rien si le logement reste vacant. Pour un expatrié, chaque période de vacances peut avoir un impact direct sur l'effort mensuel puisque la gestion se fait à distance.
Évitez les projets de travaux sous-estimés
Dans l'ancien, le budget travaux doit être étudié avec autant de sérieux que le prix d'achat. Un projet affiché avec 60 000 € de travaux peut rapidement nécessiter une enveloppe supérieure si le bâtiment présente des problèmes de structure, d'électricité ou de copropriété. Les travaux ne doivent donc jamais être intégrés uniquement pour atteindre le seuil fiscal.
Jeanbrun, LMNP ou SCPI : quelle stratégie pour un expatrié ?
Le Jeanbrun n'est pas la seule manière de constituer un patrimoine immobilier depuis l'étranger.
Jeanbrun : immobilier direct et location nue
Le Jeanbrun s'adresse à l'investisseur qui souhaite acheter directement un logement et le louer nu. Il implique une durée minimale de neuf ans et des règles spécifiques sur le loyer et les ressources du locataire.
LMNP : une logique différente
Le LMNP concerne la location meublée et relève d'une logique fiscale différente. Il ne faut donc pas présenter le Jeanbrun comme un nouveau LMNP. Pour un expatrié, le choix entre location nue et LMNP doit notamment dépendre de la demande locative locale, du niveau de services souhaité et du régime fiscal.
SCPI : investir sans gérer directement un logement
Les SCPI constituent une autre approche. L'investisseur achète des parts plutôt qu'un appartement en direct. L'intérêt est notamment de mutualiser les actifs et de déléguer la gestion immobilière. En revanche, les SCPI ne permettent pas de bénéficier directement du dispositif Jeanbrun sur un appartement individuel. Elles peuvent néanmoins constituer une alternative ou un complément dans une stratégie de patrimoine plus large.
Le financement change-t-il l'intérêt du Jeanbrun ?
Un investissement peut être fiscalement intéressant mais générer un effort mensuel trop important. Prenez deux projets identiques de 250 000 €. Le premier est financé avec un apport conséquent. Le second nécessite un crédit couvrant une grande partie de l'opération. Le Jeanbrun peut être identique dans les deux cas, mais le cash-flow sera très différent.
Pour un expatrié, le financement doit intégrer le montant de l'apport, le taux du crédit et la durée du prêt. Notez aussi l'assurance liée à cela, la mensualité, le coût total du crédit et les éventuelles contraintes liées au statut de non-résident. L'objectif est de déterminer si l'effort mensuel reste compatible avec votre capacité d'épargne depuis l'étranger.
Jeanbrun et patrimoine : quelle stratégie sur neuf ans ?
Un investissement Jeanbrun doit être réfléchi sur un horizon patrimonial suffisamment long. Vous vous engagez pour neuf ans. Il faut se demander ce que deviendra votre situation pendant cette période comme le retour en France. Prenez aussi en compte le changement de pays, le changement professionnel et l'acquisition d'une résidence principale. A cela s'ajoutent l'évolution familiale et l'augmentation du patrimoine immobilier. La durée de détention ne doit pas être une conséquence du dispositif : elle doit faire partie de la stratégie dès le départ.
La question de la revente
La loi prévoit par ailleurs des mécanismes de réintégration des amortissements en cas de non-respect de certains engagements. Autrement dit, rompre les conditions du dispositif peut avoir une conséquence fiscale. Il faut étudier les conditions de sortie avant même l'achat.
Les principaux pièges du Jeanbrun pour un expatrié
Vous devez faire attention aux quelques pièges suivants avant de vous lancer sur le marché :
- Croire que le Jeanbrun efface les impôts : les amortissements réduisent la base fiscale dans les conditions prévues par la loi. Ils ne correspondent pas directement à une réduction d'impôt du même montant.
- Utiliser la TMI d'un résident : un expatrié n'est pas automatiquement imposé selon les mêmes modalités qu'un résident français. Le taux minimum aux non-résidents et la possibilité du taux moyen doivent être examinés.
- Oublier la convention fiscale : votre pays de résidence peut modifier le traitement fiscal global du projet.
- Négliger les prélèvements sociaux : ils doivent être intégrés au calcul.
- Confondre Jeanbrun et niches fiscales : le Jeanbrun fonctionne comme une déduction de revenus fonciers.
- Acheter pour la fiscalité plutôt que pour le patrimoine : un bon investissement doit conserver une value patrimoniale cohérente même lorsque l'on retire l'avantage fiscal du calcul.
Comment calculer la rentabilité réelle d'un Jeanbrun ?
Pour un expatrié, nous recommandons cette analyse :
Notre avis final sur le dispositif Jeanbrun pour un expatrié
Le Jeanbrun est intéressant si vous l'utilisez comme un levier d'optimisation d'un investissement immobilier déjà cohérent.
Il peut permettre de réduire les revenus fonciers imposables grâce aux amortissements, mais l'économie d'impôts ne doit jamais masquer :
- un prix d'achat trop élevé ;
- un mauvais emplacement ;
- un rendement insuffisant ;
- un effort mensuel excessif ;
- des travaux mal maîtrisés ;
- une mauvaise stratégie de revente.
Notre méthode consiste à analyser le projet sur 5 niveaux : le bien, l’exploitation, le financement, la fiscalité et la sortie. C’est leur combinaison qui permet d’évaluer la rentabilité réelle de votre investissement Jeanbrun.
Vous envisagez un investissement Jeanbrun depuis l’étranger ?
Chez MyExpat, nous accompagnons les expatriés dans leur investissement immobilier en France, de la recherche du bien jusqu'à sa mise en location et sa gestion à distance.
Prêt à savoir si un projet Jeanbrun est réellement adapté à votre situation de non-résident ? Échangez avec un expert MyExpat et faites analyser votre projet immobilier.
Échangez avec un expert dédié
Bénéficiez d'un accompagnement personnalisé par un expert immobilier spécialisé dans les projets d'expatriés.