 Nous contacter
Investir en France depuis l’étranger est possible en 2027, même lorsque vous êtes expatrié ou non-résident fiscal. Vous pouvez acheter un logement, obtenir un financement français sous certaines conditions, signer à distance et mettre le bien en location sans revenir en France à chaque étape.
Le contexte immobilier est d'ailleurs devenu plus intéressant pour les acheteurs qui savent négocier : au deuxième trimestre 2026, les prix des logements anciens ont reculé de 0,8 % sur un an et de 1 % sur le trimestre en France hors Mayotte. Le Conseil supérieur du notariat comptabilisait parallèlement 958 000 ventes de logements anciens sur 12 mois à fin février 2026, tandis que 60 % des notaires interrogés à l'été 2026 constataient une baisse des prix dans leur secteur.
💡 Un expatrié peut investir en France sans y résider et sans être présent physiquement pour chaque étape. La réussite du projet dépend surtout de quatre paramètres : un budget réellement finançable, une ville adaptée à la stratégie locative, une fiscalité étudiée avant l'achat et une organisation fiable pour gérer le bien depuis l'étranger.
Les points essentiels à retenir
-
Un étranger ou un expatrié peut acheter un bien immobilier en France sans avoir besoin d'un titre de séjour français pour devenir propriétaire.
-
Le financement est possible, mais les banques étudient plus précisément le pays de résidence, la devise des revenus, la situation professionnelle, l'apport et le patrimoine.
-
Le marché immobilier français offre une fenêtre de négociation : les prix des logements anciens ont baissé de 0,8 % sur un an au T2 et de 1 % sur le trimestre.
-
Un rendement brut de 4 à 10 % peut être recherché selon la ville et le projet, mais ce chiffre ne constitue ni une moyenne nationale ni une garantie de rentabilité.
-
La fiscalité du non-résident doit être étudiée avant l'achat : revenus locatifs, prélèvements sociaux, convention fiscale, IFI et fiscalité à la revente peuvent modifier fortement la rentabilité nette.
Investir en France depuis l'étranger en 2027 : est-ce une bonne idée ?
Le marché immobilier français n'est plus dans la phase de forte baisse observée après le retournement de 2022, mais la reprise reste inégale.
Au deuxième trimestre 2026, les prix des logements anciens ont reculé de 1 % sur le trimestre et de 0,8 % sur un an en France hors Mayotte. Les appartements ont davantage résisté que les maisons : sur un an, les appartements anciens reculaient de 0,1 %, contre 1,3 % pour les maisons.
Le volume de transactions s'est néanmoins redressé. Les Notaires de France avaient enregistré 958 000 ventes de logements anciens sur les douze mois à fin février 2026, soit une hausse de 11 % sur un an.
Le marché présente donc un paradoxe intéressant pour l'investisseur expatrié : l'activité est repartie, mais les vendeurs ne disposent plus partout du même pouvoir de négociation qu'auparavant.
Pour un expatrié, cette situation peut être intéressante.
Vous n'avez pas besoin de chercher « le point bas » du marché. L'objectif est plutôt de repérer les biens dont le prix est négociable et dont la rentabilité reste cohérente après financement, travaux, fiscalité et gestion.
Combien faut-il pour investir en France depuis l'étranger ?
Il n'existe pas de budget minimum universel.
Un projet peut être construit avec un budget relativement modeste dans certaines villes, alors qu'un investissement patrimonial à Paris ou dans une métropole très recherchée nécessitera plusieurs centaines de milliers d'euros.
Le budget doit surtout intégrer :
-
le prix du bien ;
-
les frais d'acquisition ;
-
les éventuels travaux ;
-
les frais de financement ;
-
le mobilier si le logement est loué meublé ;
-
les frais de gestion ;
-
une réserve de sécurité ;
-
et l'apport demandé par la banque.
Quel apport prévoir quand on est expatrié ?
Il n'existe pas de pourcentage réglementaire unique applicable à tous les non-résidents.
En pratique, le niveau d'apport dépend fortement du pays de résidence, de la devise des revenus, de la situation professionnelle, du patrimoine et du projet.
Un expatrié disposant d'un revenu stable dans une devise facilement analysable par la banque et d'un patrimoine financier important ne sera pas nécessairement étudié comme un entrepreneur rémunéré dans une devise volatile ou comme un investisseur dont les revenus sont difficiles à documenter.
Le financement ou le crédit immobilier expatrié doit donc être étudié avant de rechercher le bien.
Quel rendement locatif espérer en investissant depuis l'étranger ?
Un objectif de 4 à 10 % brut peut être envisagé selon la ville et le projet, mais cette fourchette ne doit jamais être présentée comme un rendement garanti ou comme une moyenne nationale.
La rentabilité dépend principalement :
-
du prix d'achat ;
-
du loyer réellement applicable ;
-
du montant des travaux ;
-
du type de location ;
-
des charges non récupérables ;
-
de la vacance locative ;
-
de la fiscalité ;
-
du financement ;
-
et du niveau de gestion déléguée.
Comment calculer correctement la rentabilité brute ?
La formule est :
Rentabilité brute = loyer annuel hors charges ÷ coût total d'acquisition × 100
Le coût total doit être distingué du simple prix affiché dans l'annonce.
Pour comparer deux investissements, il est préférable d'intégrer au minimum le prix d'acquisition et les frais directement liés à l'achat. Pour aller plus loin, il faut ensuite calculer la rentabilité nette, puis le rendement des fonds réellement investis.
Pourquoi le rendement affiché sur une annonce ne suffit pas ?
Un appartement affichant 7 % brut peut être moins intéressant qu'un appartement affichant 5 % si le premier nécessite d'importants travaux, présente une forte vacance locative ou supporte des charges élevées.
À distance, cette distinction est encore plus importante.
L'expatrié doit chercher la rentabilité réellement conservée après les dépenses, et non le rendement affiché pour attirer l'attention.
Quel investissement immobilier choisir quand on vit à l'étranger ?
Le choix dépend du budget, de l'objectif patrimonial et surtout de la facilité à gérer le bien depuis l'étranger. Les écarts de prix entre les villes françaises peuvent fortement modifier la stratégie.
À titre d'exemple, au 1er octobre 2026, MeilleursAgents estime le prix moyen des appartements à 9 630 €/m² à Paris, contre 4 714 €/m² à Lyon, 3 605 €/m² à Marseille et 3 409 €/m² à Lille. Les loyers moyens sont respectivement de 33,3 €/m², 17,7 €/m², 16,9 €/m² et 16,6 €/m².
Location nue : privilégier la stabilité
La location nue convient surtout à une stratégie patrimoniale de long terme, notamment sur des logements familiaux situés dans des marchés où la demande locative est régulière.
À Lille, par exemple, un appartement de 50 m² représente environ 170 450 € hors frais d'acquisition, sur la base du prix moyen de 3 409 €/m², pour un loyer moyen d'environ 830 € par mois.
La fiscalité relève des revenus fonciers, avec le micro-foncier lorsque les conditions sont remplies ou le régime réel.
Location meublée : cibler les petites surfaces
Le meublé peut être pertinent dans les villes étudiantes ou marquées par une forte mobilité professionnelle.
À Marseille, le prix moyen d'un appartement est estimé à 3 605 €/m², pour un loyer moyen de 16,90 €/m². Un logement de 30 m² représente donc environ 108 150 €, pour un loyer théorique proche de 507 € par mois.
Le LMNP peut présenter un intérêt fiscal, mais il ne rend pas automatiquement un investissement plus rentable : prix d'achat, loyer, charges, financement, fiscalité et gestion doivent être calculés ensemble.
Immeuble de rapport : augmenter l'échelle du projet
L'immeuble de rapport permet de multiplier les sources de loyers au sein d'un même actif et de réduire la dépendance à un seul locataire.
Un exemple concret issu des projets MyExpat : un expatrié résidant au Qatar a investi à Corbeil-Essonnes dans un immeuble comprenant 9 appartements et 1 local commercial. Prix d'acquisition : 710 000 € ; budget global : 941 605 € ; revenus mensuels : 6 738 € ; rendement indiqué : 8,63 %.
Ce type d'opération offre un potentiel de revenus supérieur, mais implique également davantage de financement, de travaux et de gestion. Pour un expatrié, la capacité à déléguer la gestion locale devient déterminante.
Location saisonnière : des revenus potentiellement plus élevés
La location saisonnière peut être intéressante dans certains marchés touristiques, mais le revenu brut ne suffit pas à mesurer sa performance.
Il faut intégrer le taux d'occupation, les frais de plateforme, le ménage, la maintenance, la gestion et les éventuelles contraintes réglementaires locales.
Pour un expatrié, le choix doit donc répondre à une question simple : quel niveau de rendement recherchez-vous et quelle complexité êtes-vous prêt à gérer à distance ?
Où investir en France depuis l'étranger ?
La meilleure ville n'est pas nécessairement celle qui affiche le rendement brut le plus élevé.
Pour un expatrié, il faut rechercher un équilibre entre :
-
prix d'acquisition ;
-
demande locative ;
-
niveau de loyer ;
-
tension du marché ;
-
potentiel de revente ;
-
qualité des transports ;
-
emploi et démographie ;
-
facilité de gestion à distance.
Les grandes métropoles
Paris, Lyon, Bordeaux ou d'autres grandes métropoles peuvent convenir à une stratégie patrimoniale recherchant notamment une forte profondeur de marché.
Le rendement brut peut cependant être plus faible que dans des villes moins chères.
Les villes à rendement
Des villes plus abordables peuvent offrir des rendements bruts supérieurs, parfois dans une fourchette de 4 à 10 % selon le quartier et le projet.
Mais un rendement élevé doit toujours être confronté au risque locatif et au potentiel de revente.
Un logement affichant 9 % brut dans un secteur où la demande est faible n'est pas automatiquement préférable à un logement affichant 5 % dans une zone où les locataires sont nombreux et où la revente est plus liquide.
Le bon critère pour un expatrié
La bonne question n'est pas :
« Quelle est la ville la plus rentable de France ? »
mais :
« Dans quelle ville puis-je acheter un bien correctement valorisé, facilement louable et gérable à distance avec le niveau de risque que j'accepte ? »
Comment obtenir un crédit immobilier en France depuis l'étranger ?
Oui, un non-résident peut obtenir un crédit immobilier en France, mais le dossier est généralement étudié avec davantage d'attention.
La banque va notamment regarder :
-
le pays de résidence ;
-
la devise des revenus ;
-
le contrat de travail ;
-
la stabilité professionnelle ;
-
les revenus et charges ;
-
l'apport ;
-
le patrimoine ;
-
les crédits déjà détenus ;
-
la nature du bien ;
-
et la rentabilité du projet.
Le cadre général du crédit immobilier français reste notamment marqué par la limite de 35 % du taux d'effort, avec des règles et marges de flexibilité encadrées par le Haut Conseil de stabilité financière.
📌 Pourquoi le pays de résidence compte ?
Un salarié expatrié au Canada, en Suisse, au Royaume-Uni, à Singapour ou aux États-Unis ne présente pas nécessairement le même profil bancaire.
La banque doit pouvoir comprendre la devise des revenus, le contrat de travail, la stabilité de l'employeur et les éventuels risques liés au pays de résidence.
Le dossier doit donc être préparé comme un dossier de non-résident, et non comme un dossier de résident français classique.
Quelle fiscalité pour un investisseur non-résident en France ?
C'est l'un des points les plus importants du projet.
Le fait de vivre à l'étranger ne supprime pas l'imposition française sur les revenus immobiliers provenant d'un bien situé en France.
L'administration fiscale précise que les revenus tirés de biens immobiliers situés en France sont imposables en France, sous réserve des conventions fiscales internationales.
Location nue : les revenus fonciers
Les loyers d'un logement loué vide sont imposés dans la catégorie des revenus fonciers.
Selon la situation, le propriétaire relève du micro-foncier ou du régime réel.
Le régime réel peut notamment permettre de déduire certaines charges selon les règles fiscales applicables.
Location meublée : les BIC
Les revenus d'une location meublée relèvent en principe de la catégorie des bénéfices industriels et commerciaux.
Le choix du régime fiscal doit être réalisé en fonction du niveau de recettes, des charges, du financement et de la situation globale du propriétaire.
Il faut également tenir compte des évolutions fiscales récentes notamment la réforme LMNP 2026 et la revente.
Prélèvements sociaux : attention au pays de résidence
La situation des non-résidents n'est pas identique selon leur pays de résidence et leur affiliation sociale. (Source : impots.gouv.fr)
L'administration fiscale indique notamment que les personnes affiliées à un régime obligatoire de sécurité sociale d'un État de l'EEE, de Suisse ou, sous certaines conditions, du Royaume-Uni bénéficient d'une exonération de CSG et de CRDS sur certains revenus immobiliers et restent soumises au prélèvement de solidarité de 7,5 %.
Les autres situations doivent être vérifiées au regard des règles applicables. Il est donc dangereux de retenir un taux unique de prélèvements sociaux pour tous les expatriés.
L'IFI concerne-t-il les expatriés propriétaires en France ?
Oui, potentiellement.
Un non-résident fiscal peut être soumis à l'impôt sur la fortune immobilière (IFI) si son patrimoine immobilier net taxable situé en France dépasse 1,3 million d'euros, sous réserve des conventions fiscales applicables.
Le seuil s'apprécie au niveau du patrimoine immobilier net taxable selon les règles de l'IFI.
L'administration fiscale précise également que certains biens détenus indirectement, notamment via des sociétés immobilières, peuvent entrer dans l'assiette.
Que se passe-t-il à la revente ?
La fiscalité ne s'arrête pas au moment de l'achat.
Lors de la revente d'un bien immobilier français par un non-résident, une plus-value immobilière peut être imposable en France.
Le taux du prélèvement applicable aux plus-values immobilières des non-résidents est notamment fixé à 19 %, avec des règles spécifiques concernant les prélèvements sociaux et les exonérations selon la situation.
La durée de détention joue également un rôle important dans les abattements applicables. C'est pourquoi il faut intégrer dès l'acquisition une hypothèse de revente et ne pas calculer la rentabilité uniquement sur les loyers.
Peut-on acheter un bien immobilier en France sans se déplacer ?
Oui. L'achat immobilier peut être organisé à distance, mais cela ne signifie pas qu'il faut acheter sans contrôle.
Depuis l'étranger, les étapes peuvent notamment être organisées autour de :
-
l'étude du financement ;
-
la définition du cahier des charges ;
-
la recherche du bien ;
-
la visite à distance ;
-
l'analyse technique et financière ;
-
la négociation ;
-
la signature du compromis ;
-
les démarches notariales ;
-
la signature de l'acte authentique ;
-
les travaux ;
-
la mise en location ;
-
la gestion locative.
📌 La signature chez le notaire
Une procuration peut permettre au propriétaire de se faire représenter lors de certaines étapes.
Le notaire est également au cœur de la sécurisation juridique de l'acquisition et des vérifications nécessaires à la transaction.
L'objectif n'est donc pas de supprimer les contrôles parce que l'acheteur est à l'étranger, mais de déplacer les contrôles vers des professionnels présents sur place.
Comment visiter un bien immobilier depuis l'étranger ?
Il existe plusieurs solutions :
-
visite vidéo réalisée par un professionnel ;
-
visioconférence en direct ;
-
analyse des plans et diagnostics ;
-
deuxième visite technique ;
-
inspection avant travaux ;
-
analyse de la copropriété ;
-
vérification des charges et procès-verbaux d'assemblée générale.
Pour un investissement locatif en France, l'absence de visite physique par le propriétaire n'est pas nécessairement un problème. En revanche, acheter sans analyse technique ou financière est une erreur. La distance doit être compensée par davantage de documentation, pas par moins de contrôle.
Comment gérer un investissement immobilier depuis l'étranger ?
La gestion à distance constitue souvent la principale difficulté après l'achat.
Il faut pouvoir gérer :
-
les appels de loyers ;
-
les réparations ;
-
les sinistres ;
-
les impayés ;
-
les changements de locataire ;
-
les travaux ;
-
les assemblées générales de copropriété ;
-
les diagnostics ;
-
la fiscalité ;
-
et les éventuelles urgences.
Il est possible de gérer soi-même son bien depuis l'étranger, mais cela dépend fortement du type de bien et du pays de résidence. Un propriétaire situé à Londres avec un appartement loué à Paris peut avoir relativement peu de difficultés à intervenir rapidement.
La situation est différente pour un expatrié installé à Montréal, Tokyo ou Sydney, avec plusieurs logements anciens nécessitant régulièrement des travaux. Dans ce cas, la gestion déléguée devient un élément économique du projet, et non une simple dépense de confort.
MyExpat accompagne les expatriés qui souhaitent investir en France sans avoir à gérer eux-mêmes leur patrimoine à distance. De la recherche du bien à la gestion locative, l'accompagnement permet de centraliser les différentes étapes du projet et de disposer d'interlocuteurs en France pour suivre le bien une fois l'investissement réalisé.
Échangez avec un expert dédié
Bénéficiez d'un accompagnement personnalisé par un expert immobilier spécialisé dans les projets d'expatriés.
Erreurs à éviter avant d’investir depuis l’étranger : checklist
Avant de vous engager, vérifiez que vous pouvez répondre « oui » à ces 7 points :
- ☐ Mon financement est validé avant de chercher le bien.
Je connais mon apport, ma capacité d’emprunt et les conditions applicables à mon statut de non-résident. - ☐ Je ne choisis pas une ville uniquement pour son rendement.
J’ai vérifié la demande locative, le quartier, les loyers pratiqués, la vacance et les perspectives de revente. - ☐ J’ai calculé la rentabilité réelle du projet.
Mon calcul intègre les charges, les travaux, la gestion, le financement et la fiscalité, et pas uniquement le rendement brut annoncé. - ☐ Le bien est compatible avec une gestion à distance.
Je connais les contraintes de copropriété, les risques de travaux et les conditions de gestion du logement depuis l’étranger. - ☐ Ma situation fiscale dans mon pays de résidence est prise en compte.
J’ai vérifié les règles de la convention fiscale entre la France et mon pays de résidence. - ☐ Je n’achète pas dans l’objectif d’obtenir un titre de séjour.
Je sais que la propriété d’un bien immobilier en France ne donne pas automatiquement un droit de résidence. - ☐ J’ai recalculé le rendement annoncé avec mes propres chiffres.
Le prix total du projet, les loyers réellement applicables et toutes les dépenses ont été vérifiés.
Si l’une de ces cases reste sans réponse, le projet mérite d’être réanalysé avant de signer.
Faut-il investir directement ou acheter des SCPI depuis l'étranger ?
Les SCPI constituent une autre façon d'accéder à l'immobilier sans acheter directement un appartement.
L'investisseur achète des parts d'une société qui détient un patrimoine immobilier diversifié.
L'AMF rappelle cependant que les SCPI sont des placements comportant un risque : ni le capital ni le rendement ne sont garantis, et les parts peuvent présenter un risque de liquidité.
L'immobilier en direct
Il peut être adapté si vous souhaitez :
-
choisir précisément le bien ;
-
utiliser le crédit immobilier ;
-
piloter les travaux ;
-
rechercher une rentabilité particulière ;
-
construire un patrimoine immobilier tangible.
En contrepartie, la gestion est plus importante.
Les SCPI
Investir dans une SCPI en tant qu'expatrié peuvent convenir à un investisseur recherchant davantage de mutualisation et moins de gestion opérationnelle.
Mais elles ne suppriment pas les questions fiscales du non-résident et ne doivent pas être considérées comme un placement sans risque.
Où placer 100 000 € sans risque ?
Aucun placement ne permet de garantir à la fois l'absence totale de risque, une forte rentabilité et une disponibilité illimitée du capital.
Pour une épargne disponible à court terme, les produits réglementés peuvent répondre à une logique de sécurité, sous réserve de l'éligibilité du résident fiscal et des plafonds applicables.
Depuis le 1er août 2026, le Livret A est rémunéré à 1,7 %, avec un plafond de dépôt de 22 950 €. Le LEP est rémunéré à 2,5 %, mais son ouverture est réservée aux foyers fiscaux résidant en France et répondant aux conditions de revenus.
Pour un expatrié, l'accès à ces produits doit donc être vérifié selon sa situation fiscale.
Si l'objectif est d'investir 100 000 € dans l'immobilier, la question est différente : il peut s'agir d'un apport destiné à financer un projet plus important, plutôt que d'utiliser les 100 000 € intégralement dans un bien.
Où placer 10 000 € aujourd'hui ?
Avec 10 000 €, l'objectif doit d'abord déterminer le placement.
Pour une épargne de précaution, la priorité est la disponibilité et la sécurité du capital.
Pour un investissement à long terme, d'autres supports peuvent être étudiés, mais ils comportent des niveaux de risque différents.
Pour un expatrié souhaitant investir dans l'immobilier français directement, 10 000 € ne constituent généralement pas un budget d'achat suffisant à eux seuls. En revanche, cette somme peut représenter une première étape pour constituer un apport ou financer les premiers frais d'un projet plus important.
Le bon choix dépend donc de l'horizon, de la fiscalité du pays de résidence, de la capacité d'épargne et du niveau de risque accepté.
Quel est l'investissement le plus rentable en France ?
Il n'existe pas un investissement immobilier universellement plus rentable que les autres.
Un projet affichant 8 % brut peut produire moins de rendement net qu'un projet à 5 % si son prix est surévalué, si les travaux sont importants, si la vacance locative est élevée ou si la fiscalité est défavorable.
Pour un expatrié, il faut comparer au minimum :
-
rendement brut ;
-
rendement net ;
-
effort d'épargne ;
-
potentiel de valorisation ;
-
risque locatif ;
-
fiscalité ;
-
facilité de gestion à distance ;
-
liquidité à la revente.
Le meilleur investissement est donc celui qui correspond au couple rendement/risque et aux contraintes personnelles de l'investisseur, pas nécessairement celui qui affiche le pourcentage le plus élevé.
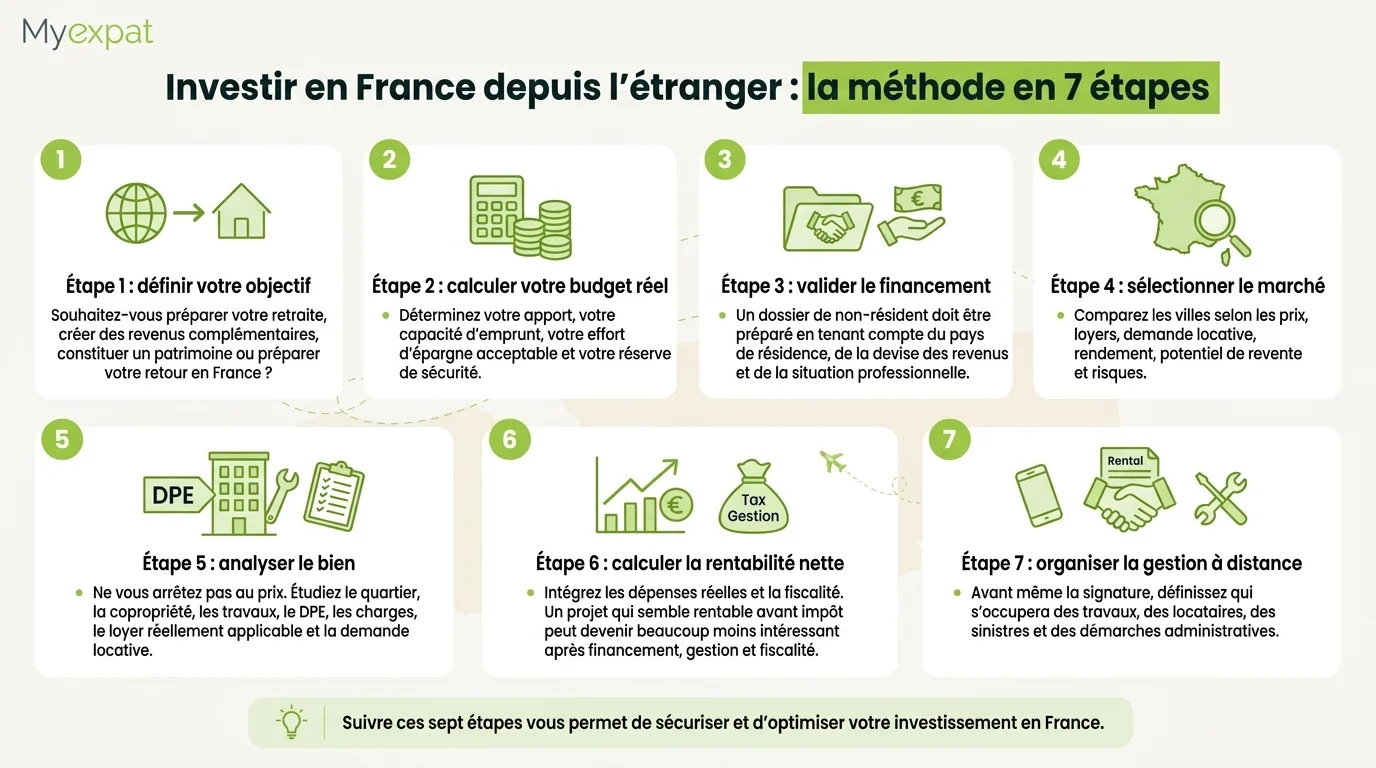
Investir en France depuis l'étranger : la méthode en 7 étapes
Voici des phases qu'il faut à tout prix maîtriser avant tout investissement en France depuis l’étranger : définition de votre objectif, budget, financement, choix du marché, analyse du bien, rentabilité et gestion à distance
Cas concret : un expatrié au Qatar investit dans un immeuble de rapport
En 2021, un expatrié résidant au Qatar a réalisé un investissement immobilier à Corbeil-Essonnes, en région parisienne. L’opération portait sur un immeuble de rapport de 9 appartements et 1 local commercial, destiné à générer des revenus locatifs.
Le bien a été acquis pour 710 000 €. L’opération ne s’est toutefois pas limitée au prix d’achat : l’investissement global, comprenant l’acquisition et les différents coûts liés au projet, s’est élevé à 941 605 €.
Le projet représentait un investissement particulièrement structuré puisqu’il regroupait plusieurs logements au sein d’un même immeuble, avec une combinaison de locations longue durée, logements vendus loués, locations saisonnières et local commercial.
Selon les données du projet, l’investissement générait 6 738 € de revenus mensuels, soit 80 856 € par an. Le rendement indiqué pour l’opération était de 8,63 %.
Pour cet investisseur résidant au Qatar, l’intérêt était donc de construire un immeuble de rapport en France tout en investissant depuis l’étranger, avec plusieurs sources de revenus locatifs au sein d’un même actif.
Les chiffres clés de l'opération :
| Élément | Donnée |
|---|---|
| Pays de résidence de l'investisseur | Qatar |
| Ville d'investissement | Corbeil-Essonnes |
| Type de bien | Immeuble de rapport |
| Composition | 9 appartements + 1 local commercial |
| Prix d'acquisition | 710 000 € |
| Budget global de l'opération | 941 605 € |
| Revenus mensuels | 6 738 € |
| Revenus locatifs annuels | 80 856 € |
| Rendement indiqué | 8,63 % |
| Date de l'opération | 2021 |
Ce cas montre qu’un expatrié ne se limite pas nécessairement à l’achat d’un appartement lorsqu’il investit en France depuis l’étranger. Un immeuble de rapport peut permettre de mutualiser les risques locatifs et de diversifier les revenus au sein d’une même opération, à condition que le prix d’acquisition, les travaux, les charges et la gestion soient correctement maîtrisés.
Cas réel issu de la base de données de projets accompagnés par MyExpat. Les chiffres correspondent aux données enregistrées pour cette opération en 2021 et ne constituent pas une projection de rendement pour un investissement réalisé en 2026.
Pourquoi investir depuis l'étranger avec un accompagnement local ?
La distance ne supprime pas les risques d'un investissement immobilier. Elle augmente surtout le nombre de décisions que vous devez pouvoir contrôler sans être physiquement présent.
Un accompagnement local peut notamment permettre de coordonner :
-
la recherche du bien ;
-
l'analyse financière ;
-
la négociation ;
-
le financement avec les interlocuteurs adaptés ;
-
les travaux ;
-
les démarches notariales ;
-
la mise en location ;
-
la gestion du bien.
Chez MyExpat, l'accompagnement est conçu pour permettre aux expatriés de piloter leur projet depuis leur pays de résidence, avec des équipes présentes en France. MyExpat a accompagné plus de 300 clients dans plus de 65 pays et coordonne notamment la recherche, l'acquisition, les travaux et la mise en location.
Faut-il investir en France depuis l'étranger en 2027 ?
Oui, investir en France depuis l'étranger reste parfaitement possible en 2027. Mais la distance ne doit pas conduire à simplifier le projet : elle impose au contraire une analyse plus rigoureuse du financement, de la rentabilité, de la fiscalité et de la gestion.
Le marché offre actuellement un contexte qui peut être intéressant pour les acheteurs capables de négocier : les prix des logements anciens ont reculé de 0,8 % sur un an au T2 2026 et de 1 % sur le trimestre, tandis que les professionnels interrogés constatent davantage d'ajustements de prix.
Pour un expatrié, les priorités sont donc simples :
-
valider le financement avant de chercher ;
-
choisir une ville en fonction de la stratégie, pas uniquement du rendement ;
-
calculer la rentabilité nette et non le seul rendement brut ;
-
anticiper la fiscalité française et celle du pays de résidence ;
-
prévoir dès l'achat une organisation fiable pour gérer le bien à distance.
MyExpat accompagne les expatriés dans ces différentes étapes, de la définition du projet à la recherche du bien, la négociation, la coordination des travaux et la mise en location en France. L'objectif n'est pas de promettre un rendement, mais de construire un projet immobilier cohérent avec votre pays de résidence, votre budget et vos objectifs patrimoniaux.
Échangez avec un expert de l’investissement expatrié
MyExpat accompagne les expatriés à chaque étape avec une solution d’investissement locatif clé en main, pensée pour sécuriser votre projet à distance et optimiser votre rentabilité sur le long terme.