 Nous contacter
Au 1er octobre 2026, un appartement s'achète en moyenne 2 995 €/m² en Essonne et 9 630 €/m² à Paris (MeilleursAgents). Dans l'ancien, les frais d'acquisition ajoutent 7 à 8,5 % du prix : les huit départements franciliens appliquent des droits de mutation de 6,32 %. Un non-résident prévoit le plus souvent 20 à 30 % d'apport.
Trois chiffres décident d'un achat en Île-de-France : le prix au m² du secteur visé, le coût d'acquisition complet (prix, frais, travaux) et la mensualité que la banque accepte. Pour un projet locatif, la ville se choisit ensuite sur le rendement : l'investissement locatif en Île-de-France ressort à environ 4,1 % brut à Paris contre 7,1 % à Melun, selon les moyennes MeilleursAgents du 1er octobre 2026.
Les points essentiels à retenir
- Prix moyen d'un appartement au 1er octobre 2026 : de 2 995 €/m² en Essonne à 9 630 €/m² à Paris.
- Frais d'acquisition dans l'ancien : 7 à 8,5 %, dont 6,32 % de droits de mutation dans les huit départements franciliens.
- Financement d'un non-résident : 20 à 30 % d'apport, durée jusqu'à 25 ans, taux de 3 % à 4,5 % selon le profil. Négociez 60 jours de condition suspensive de prêt.
- Avant l'offre : DPE, loyer autorisé et procès-verbaux de copropriété. Calculez le cash-flow, pas seulement le rendement brut.
Un achat en Île-de-France, sans prendre l'avion ?
MyExpat sélectionne le bien, valide votre financement de non-résident et pilote l'achat à distance, de l'offre d'achat à la remise des clés.
Combien coûte un appartement en Île-de-France en 2026 ?
Le prix moyen d'un appartement va de 2 995 €/m² en Essonne à 9 630 €/m² à Paris, selon les estimations MeilleursAgents. Cet écart de 6 635 €/m² représente 265 400 € de différence sur 40 m².
|
Département |
Prix moyen appartement |
40 m², hors frais |
40 m², frais inclus (7,5 %) |
|---|---|---|---|
|
Paris (75) |
9 630 €/m² |
385 200 € |
414 090 € |
|
Hauts-de-Seine (92) |
6 522 €/m² |
260 880 € |
280 446 € |
|
Val-de-Marne (94) |
5 051 €/m² |
202 040 € |
217 193 € |
|
Yvelines (78) |
4 572 €/m² |
182 880 € |
196 596 € |
|
Seine-Saint-Denis (93) |
4 021 €/m² |
160 840 € |
172 903 € |
|
Val-d'Oise (95) |
3 259 €/m² |
130 360 € |
140 137 € |
|
Seine-et-Marne (77) |
3 225 €/m² |
129 000 € |
138 675 € |
|
Essonne (91) |
2 995 €/m² |
119 800 € |
128 785 € |
Sources : MeilleursAgents, estimations octobre 2026, exprimées en net vendeur, hors frais d'agence et de notaire.
Pour fixer une offre, il faut descendre de la moyenne départementale à la commune, puis à la rue. Le prix au m² en Île-de-France va ainsi de 2 760 € à Melun, en Seine-et-Marne, à 8 347 € à Boulogne-Billancourt, dans les Hauts-de-Seine, et deux immeubles voisins se vendent à des niveaux différents selon l'étage, l'état des parties communes et le DPE.
Sur un an, MeilleursAgents relevait en septembre 2026 une variation de −0,4 % pour les appartements franciliens, contre −8,1 % sur cinq ans. Cet historique situe le marché sans prédire la suite.
Le prix détermine aussi l'apport à mobiliser. Avec 25 % d'apport sur le montant frais inclus du tableau, un 40 m² demande 32 196 € en Essonne, 54 298 € dans le Val-de-Marne et environ 103 500 € à Paris. Pour un non-résident, l'apport conditionne l'accord de la banque, généralement entre 20 et 30 % du prix : le budget cible se construit donc à rebours, de l'apport disponible vers le prix maximal.
Une estimation en ligne reste une moyenne. Pour un lot précis, comparez des appartements de surface, d'étage, d'état et de DPE proches, puis faites estimer le bien à l'adresse avant de fixer l'offre.
Quels frais ajouter au prix d'un appartement ancien ?
Dans l'ancien, les frais d'acquisition représentent 7 à 8,5 % du prix. La plus grande part est une taxe : les droits de mutation à titre onéreux (DMTO) atteignent 6,32 % du prix dans les huit départements d'Île-de-France, depuis que chacun a porté sa part départementale de 4,50 % à 5 % (barème de la DGFiP). Sur 200 000 €, les droits représentent 12 640 €. Le solde correspond aux émoluments du notaire et aux frais de formalités.
La hausse s'applique à l'acquéreur d'un bien locatif. Seuls les primo-accédants qui achètent leur résidence principale y échappent, ce qui exclut un investisseur. Dans le neuf (VEFA), les frais tombent à 2 à 3 % du prix.
Les honoraires d'agence, de 3 à 6 % selon le bien et le secteur, s'ajoutent au prix net vendeur lorsqu'ils sont à la charge de l'acquéreur. Relisez la mention dans l'annonce avant de comparer un prix affiché à une moyenne MeilleursAgents : les deux ne sont pas exprimés sur la même base.
Les droits de mutation étant identiques dans les huit départements, un achat à Paris ne coûte pas plus cher en frais proportionnels qu'en Seine-et-Marne. L'écart en euros vient uniquement du prix.
Sur un achat à 200 000 €, les frais d'acquisition se situent donc entre 14 000 € et 17 000 €, soit un budget de 214 000 à 217 000 € avant travaux. Le coût réel d'un projet se lit sur cette base, pas sur le prix affiché. Demandez une estimation au notaire avant de signer le compromis : le décompte définitif dépend du prix, du type de bien et des formalités.
Ajoutez enfin les travaux éventuels et une réserve de trésorerie pour les périodes sans locataire. Ces deux postes n'entrent dans aucune moyenne de prix au m² ; ils se chiffrent à part, avec des devis pour les travaux et un scénario de vacance pour la trésorerie.
Quel apport et quel crédit pour acheter depuis l'étranger ?
Un non-résident obtient le plus souvent un crédit avec 20 à 30 % d'apport, sur 25 ans au plus, à un taux compris entre 3 % et 4,5 % selon le profil. Le crédit immobilier expatrié ne s'instruit pas comme un prêt de résident : la banque examine le pays de résidence, la devise des revenus, le statut professionnel et l'apport avant de fixer le taux et la durée.
En octobre 2026, le taux moyen négocié sur 20 ans tourne autour de 3,50 à 3,55 % pour l'ensemble des emprunteurs (Meilleurtaux, 12 octobre 2026), en hausse depuis septembre. Le taux d'usure est passé le 1er octobre à 5,40 % pour les prêts de 20 ans et plus (Banque de France), ce qui laisse peu de marge aux dossiers les moins solides.
Le compromis de vente inclut une condition suspensive d'obtention de prêt, fixée en général à 45 jours. Entre l'instruction, l'offre et le délai de réflexion légal, les banques mettent souvent 60 à 75 jours : négociez 60 jours minimum pour éviter la caducité de la promesse.
Sur 250 000 € empruntés à 3,55 % sur 20 ans, la mensualité atteint 1 456 € hors assurance et les intérêts totalisent environ 99 500 €. À 3,80 %, la mensualité passe à 1 489 €, soit environ 32 € de plus par mois : une hausse de taux se répercute sur toute la durée du prêt.
Quand l'apport ou les revenus ne suffisent pas, trois pistes existent : relever l'apport, s'associer à un co-investisseur ou compléter le prêt bancaire par du financement participatif immobilier, ce dernier restant un complément plutôt qu'un financement principal.
Exemple chiffré : un appartement de 40 m² à Massy
Massy, en Essonne, affiche 3 836 €/m² et un loyer estimé à 19,80 €/m² par mois (MeilleursAgents, 1er octobre 2026). Voici le montage complet pour un 40 m² acheté avec 25 % d'apport.
|
Poste |
Calcul |
Montant |
|---|---|---|
|
Prix d'achat |
40 × 3 836 € |
153 440 € |
|
Frais d'acquisition (hypothèse 7,5 %) |
153 440 € × 7,5 % |
11 508 € |
|
Coût total, hors travaux |
153 440 € + 11 508 € |
164 948 € |
|
Apport (25 %) |
164 948 € × 25 % |
41 237 € |
|
Emprunt |
164 948 € − 41 237 € |
123 711 € |
|
Mensualité à 3,55 % sur 20 ans, hors assurance |
|
721 € |
|
Mensualité à 4,20 % sur 20 ans, hors assurance |
|
763 € |
|
Loyer mensuel estimé |
40 × 19,80 € |
792 € |
|
Rendement brut |
9 504 € ÷ 153 440 € |
6,2 % |
|
Loyers annuels rapportés au coût total |
9 504 € ÷ 164 948 € |
5,8 % |
bien sans travaux, prix et loyer moyens de la commune et non ceux d'un lot précis, loyer sans plafond d'encadrement. Le calcul exclut l'assurance emprunteur, les charges de copropriété non récupérables, la taxe foncière, la gestion, la vacance et l'impôt.
À 3,55 %, la mensualité laisse 71 € sous le loyer estimé. À 4,20 %, la marge tombe à 29 €. Dès que les charges et la taxe foncière entrent dans le calcul, l'opération demande un effort d'épargne mensuel : le bon indicateur est le cash-flow immobilier après crédit, charges et fiscalité, pas le rendement brut.
Le même appartement acheté avec 20 % d'apport au lieu de 25 % porte l'emprunt à environ 131 958 € et la mensualité à 3,55 % à environ 769 €, ce qui ramène la marge sur le loyer estimé à 23 €. L'apport pèse donc autant que le taux sur l'équilibre de l'opération.
Votre budget tient-il la route ?
Un expert MyExpat refait ce calcul avec votre apport, votre pays de résidence et le secteur que vous visez, puis vérifie la faisabilité du financement.
Quel secteur choisir selon son projet d'achat ?
Le secteur se choisit selon l'objectif : constituer un patrimoine, viser un rendement brut plus élevé ou limiter la mise de départ. Les moyennes MeilleursAgents du 1er octobre 2026 (rendement brut = loyer annuel ÷ prix d'achat) dessinent trois familles de communes.
- Stratégie patrimoniale. Paris affiche 9 630 €/m² pour un loyer estimé à 33,30 €/m², soit environ 4,1 % brut. La demande locative y est soutenue par les étudiants, les jeunes actifs et les emplois de la capitale et de sa proche couronne, mais le budget d'entrée est le plus élevé de la région.
- Rapport prix-loyer intermédiaire. Nanterre (5,4 %), Poissy (5,7 %), Vitry-sur-Seine (5,9 %) et Massy (6,2 %) combinent des prix de 3 836 à 5 378 €/m² et des loyers de 19,40 à 24 €/m². La desserte compte davantage que le nom de la commune : Nanterre profite de La Défense et du RER, Massy du RER B, du RER C et d'une gare TGV.
- Prix d'entrée bas. Aubervilliers (3 746 €/m², 6,7 %), Saint-Denis (3 652 €/m², 7,1 %) et Melun (2 760 €/m², 7,1 %) affichent les rendements bruts les plus élevés de la sélection. Ces ratios supposent que le loyer légal soit atteint, que le logement n'exige pas de gros travaux et que la revente reste possible : chaque adresse se vérifie séparément.
Dans les trois cas, un rendement brut élevé ne dit rien de la valorisation du bien, qui dépend de la demande locative, de la desserte et de la qualité du quartier.
La carte des transports aide à départager deux communes proches. Une station du Grand Paris Express déjà en service n'a pas le même poids qu'une station annoncée dont le calendrier glisse, et l'effet se mesure à pied, à l'échelle de la rue. Regardez aussi les emplois accessibles (La Défense, les plateformes d'Orly et de Roissy-Charles-de-Gaulle, le plateau de Saclay, les pôles hospitaliers) et l'exposition au bruit des couloirs aériens, que des photos ne montrent pas.
Acheter dans l'ancien ou dans le neuf ?
L'ancien livre un logement immédiatement louable et négociable, à condition de vérifier le DPE, les travaux et les comptes de la copropriété. Les frais d'acquisition y atteignent 7 à 8,5 % du prix, et investir dans l'ancien revient à viser des immeubles avec du cachet et un fort potentiel locatif, au prix de travaux qu'il faut chiffrer avant l'offre.
Le neuf ramène les frais à 2 à 3 % du prix. Un investissement dans le neuf suppose en contrepartie d'attendre la livraison avant de percevoir un loyer, et de vérifier l'éligibilité à chaque dispositif fiscal avant de l'intégrer au prévisionnel.
Le choix dépend aussi de la capacité à piloter un chantier à distance : un appartement ancien à rénover exige des devis, un suivi des travaux et un calendrier de remise en location, alors qu'un bien en bon état se loue plus vite.
Le dispositif Pinel a pris fin pour les investissements réalisés après le 31 décembre 2024 : aucun achat de 2026 n'en bénéficie.
Quelles vérifications faire avant de signer ?
Quatre contrôles pèsent directement sur le loyer et sur le budget de travaux.
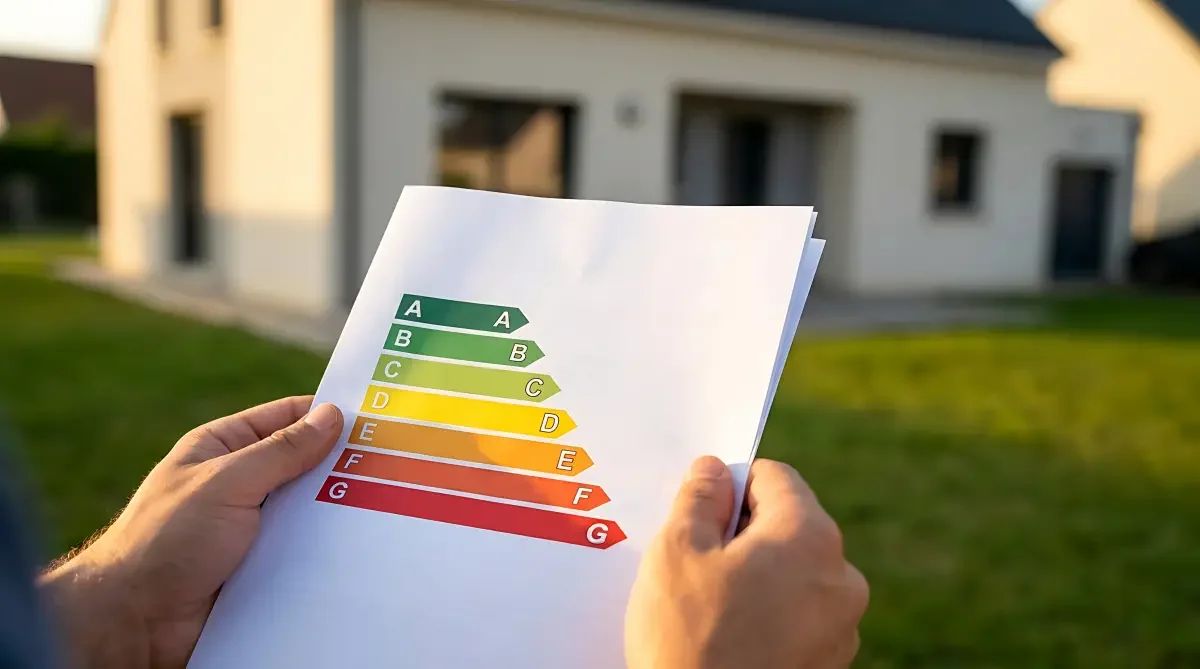
- Le DPE. Les logements classés G ne répondent plus au critère de décence énergétique pour la location depuis le 1er janvier 2025, les F suivront en 2028 et les E en 2034 (Service-Public). Le DPE location d'un bien décoté doit donc se traduire en devis de travaux avant l'offre.
- Le loyer autorisé. Paris et certains territoires de la petite couronne, dont Est Ensemble où se trouve Montreuil, appliquent un encadrement des loyers qui plafonne le loyer selon le secteur, la surface et l'époque de construction. Sur le marché de l'investissement locatif Paris, ce plafond peut ramener le loyer sous celui des annonces comparables et réduire le rendement calculé à l'achat.
- La copropriété. Les procès-verbaux des trois dernières assemblées générales, le montant des charges et de la taxe foncière, et les travaux votés ou envisagés dans l'immeuble peuvent faire basculer le prix négocié.
- Les diagnostics. Amiante, plomb, électricité, gaz et état des risques figurent au dossier de vente : leur date et leurs conclusions conditionnent le budget de remise en état.
Un acheteur qui ne visite pas doit demander ces pièces par écrit et les faire lire par un professionnel présent sur place : les photos et le prix affiché ne montrent ni l'état des parties communes, ni les travaux votés. Un prix d'achat bas ne garantit pas un rendement intéressant si ces postes se révèlent lourds après la signature.
Comment négocier le prix d'un appartement en Île-de-France ?
La négociation repose sur des éléments vérifiables plus que sur un pourcentage de remise : appartements comparables, devis de travaux, charges de copropriété et DPE. Un vendeur répond mieux à un écart documenté qu'à une offre basse sans justification.
Pour faire une offre d'achat immobilier solide, comparez le bien à plusieurs appartements de surface, d'étage, d'état et de localisation proches, puis chiffrez ce qui le distingue : travaux à prévoir, charges plus élevées, DPE défavorable, absence d'ascenseur ou d'extérieur. Chaque écart se traduit en euros dans l'offre.
Pour un achat à distance, un chasseur immobilier ou un agent local visite le bien, vérifie son état réel, analyse la cohérence du prix avec le marché et négocie en votre nom. Cette présence sur place limite les erreurs classiques : prix surévalué, diagnostics incomplets, lecture approximative du marché local.
Quelle fiscalité pour un non-résident qui achète pour louer ?
Les loyers d'un appartement situé en France restent imposables en France pour un non-résident fiscal, quel que soit son pays de résidence. La convention fiscale entre la France et ce pays sert ensuite à éviter la double imposition.
Le régime dépend du type de location. En location nue, le micro-foncier s'applique en général jusqu'à 15 000 € de revenus fonciers bruts par an, avec un abattement forfaitaire de 30 % ; au-delà, ou lorsque les charges déductibles sont élevées, le régime réel devient plus pertinent. En location meublée, les loyers relèvent des BIC, et le LMNP non-résident ne rend pas les loyers automatiquement non imposables : il faut comparer le résultat fiscal et le cash-flow après impôt.
Les revenus de source française d'un non-résident sont soumis à un taux minimum d'imposition de 20 % jusqu'à 29 579 € de revenu net imposable, puis de 30 % au-delà (article 197 A du Code général des impôts, revenus 2025), sauf demande d'application du taux moyen sous conditions. Le calcul complet de la fiscalité des non-résidents en France dépend de la situation du propriétaire et de la convention applicable : vérifiez les seuils et les dates sur impots.gouv.fr avant toute décision.
Comment acheter un appartement en Île-de-France depuis l'étranger ?
La présence en France n'est pas obligatoire : la signature se fait par voie électronique ou par procuration. Le parcours suit cinq étapes.
- Offre d'achat. Elle fixe le prix, les conditions suspensives et la durée de validité. Une offre acceptée par écrit engage le vendeur.
- Compromis de vente. Il est signé électroniquement ou par procuration notariale. L'acquéreur verse en général un dépôt de garantie de 5 à 10 % du prix.
- Délai de rétractation. L'acquéreur dispose de 10 jours calendaires après la notification du compromis, sans justification et sans pénalité.
- Obtention du prêt. La condition suspensive de crédit protège l'acquéreur si la banque refuse dans le délai prévu au compromis.
- Acte authentique. Le notaire vérifie le dossier et reçoit la signature, personnelle ou par procuration. Les fonds sont virés avant la remise des clés.
Les pièces demandées sont une pièce d'identité, un justificatif de revenus, des relevés bancaires attestant de l'apport et un justificatif de domicile à l'étranger. Un dossier incomplet explique une grande partie des retards de signature : constituez-le avant le compromis.
Pour acheter un bien immobilier en France depuis l'étranger, le calendrier type d'un expatrié s'étale sur environ sept mois : deux mois de définition du projet et de recherche, un mois de visites virtuelles et de sélection, l'offre et le compromis au quatrième mois, la finalisation du financement et des documents notariaux aux mois cinq et six, puis la signature finale. Les visites virtuelles présélectionnent les biens ; la visite d'un relais sur place vérifie leur état réel.
Que prévoir une fois l'appartement acheté ?
La gestion locative en Île-de-France coûte en 2026 entre 4 % et 10 % TTC du loyer charges comprises, selon l'agence et le niveau de service. Pour un propriétaire qui vit à l'étranger, la gestion locative en Île-de-France couvre la recherche du locataire, le bail, l'encaissement des loyers, les relances et la coordination des interventions, selon le mandat signé : comparez les honoraires, les prestations incluses et les conditions de résiliation avant de choisir.
L'assurance loyers impayés sécurise les revenus lorsque le propriétaire n'est pas sur place pour relancer un locataire défaillant. Son coût et ses conditions entrent dans le prévisionnel au même titre que les honoraires de gestion.
Acheter depuis l'étranger: fixez vos plafonds avant la première offre
Un achat réussi en Île-de-France commence par trois plafonds posés avant toute visite : le coût d'acquisition tout compris (prix, 7 à 8,5 % de frais, travaux), la mensualité maximale compatible avec l'apport disponible, et l'effort mensuel acceptable une fois les charges, la taxe foncière et l'impôt déduits du loyer. Un appartement qui respecte ces trois limites reste finançable et louable, qu'il se trouve à Paris, à Massy ou à Melun.
La distance ne change pas cette méthode. Visites virtuelles, procuration notariale et gestion déléguée permettent de piloter un achat depuis l'étranger ; ce qui décide du résultat, ce sont les vérifications faites avant la signature : DPE, loyer légal, procès-verbaux d'assemblée générale et devis de travaux.
Prêt à acheter en Île-de-France ?
MyExpat trouve le bien, structure le financement, supervise les travaux et organise la mise en location, sans que vous ayez à vous déplacer.