Nous contacter
💡 À retenir : depuis les revenus perçus en 2026, un expatrié qui loue un bien meublé en France ne voit plus sa situation LMNP/LMP appréciée uniquement au regard de ses revenus professionnels imposables en France. Ses revenus professionnels de même nature perçus dans son État de résidence et soumis à un impôt équivalent à l'impôt sur le revenu sont désormais pris en compte. Cette réforme peut donc éviter une bascule automatique en LMP lorsque les loyers français dépassent 23 000 €.
La réforme LMNP 2026 apporte une évolution particulièrement importante pour les expatriés et autres contribuables non-résidents fiscaux français. Jusqu'ici, le calcul de la prépondérance des recettes pouvait créer une situation défavorable pour un investisseur travaillant à l'étranger.
Concrètement, un expatrié pouvait percevoir plus de 23 000 € de loyers meublés en France tout en ayant des revenus professionnels importants à l'étranger, sans que ces derniers soient pleinement pris en compte dans le test permettant de déterminer son statut.
La loi de finances pour 2026 corrige cette situation.
Réforme LMNP 2026 : le changement essentiel pour les non-résidents
La principale nouveauté de la réforme 2026 concerne l'appréciation du caractère professionnel de la location meublée pour les contribuables qui ne résident pas fiscalement en France.
Le changement résulte de l'article 53 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026. Il modifie l'article 155 du Code général des impôts.
Avant 2026, pourquoi la situation pouvait poser problème ?
Pour déterminer si une activité de location meublée est exercée à titre professionnel, deux conditions doivent être réunies :
- 1️⃣ les recettes annuelles de location meublée du foyer fiscal dépassent 23 000 € ;
- 2️⃣ ces recettes sont supérieures aux autres revenus d'activité du foyer fiscal entrant dans le calcul prévu par le CGI.
Le problème concernait particulièrement les expatriés.
Un Français installé à l'étranger peut, par exemple, percevoir :
- 30 000 € de loyers issus d'un appartement meublé en France ;
- 70 000 € de salaire dans son pays de résidence ;
- et aucun revenu professionnel en France.
Avant la réforme, la comparaison des revenus pouvait être défavorable au non-résident puisque les revenus professionnels étrangers n'étaient pas intégrés dans les mêmes conditions que pour un résident.
Depuis les revenus 2026, les revenus professionnels étrangers entrent dans le calcul
La loi de finances pour 2026 prévoit désormais que, lorsque le contribuable n'a pas sa résidence fiscale en France, les recettes de location meublée doivent être comparées à ses revenus d'activité de même nature soumis à un impôt équivalent à l'impôt sur le revenu dans son État de résidence.
L'administration fiscale a confirmé cette interprétation dans le BOFiP publié en avril 2026.
La DGFiP l'explique également très clairement dans sa FAQ dédiée aux non-résidents : pour les revenus 2026, les loyers français sont comparés aux revenus professionnels mondiaux, notamment les salaires et bénéfices perçus à l'étranger.
LMNP expatrié : comment fonctionne désormais le seuil de 23 000 € ?
C'est le point sur lequel il faut être particulièrement précis. Le seuil de 23 000 € n'a pas été supprimé. Il reste l'une des deux conditions permettant de qualifier une activité de location meublée de professionnelle.
Ce qui change, c'est la seconde comparaison.
Le nouveau mécanisme en 2026
Pour un non-résident fiscal français, le raisonnement devient schématiquement :
Recettes de location meublée en France > 23 000 €
ET
Recettes de location meublée > revenus d'activité de même nature du contribuable
Ces revenus d'activité peuvent désormais comprendre les revenus professionnels perçus dans l'État de résidence, dès lors qu'ils sont soumis à un impôt équivalent à l'impôt sur le revenu.
Le BOFiP précise notamment que les revenus d'activité comprennent les revenus provenant d'une activité professionnelle salariée ou indépendante.
Exemple : un expatrié avec 30 000 € de loyers et 80 000 € de salaire
Prenons un cas concret.
Un expatrié fiscalement résident au Canada possède un appartement à Lyon qu'il loue meublé.
En 2026 :
|
Revenus |
Montant |
|
Loyers meublés en France |
30 000 € |
|
Salaire perçu au Canada |
80 000 € |
|
Autres revenus professionnels en France |
0 € |
Les loyers dépassent bien le seuil de 23 000 €. Mais ils restent très inférieurs aux 80 000 € de revenus professionnels perçus dans l'État de résidence.
La seconde condition permettant de caractériser le LMP n'est donc pas remplie. Le contribuable peut rester LMNP.
C'est précisément l'intérêt de la réforme 2026 pour les expatriés.
Pourquoi cette réforme est importante pour les expatriés ?
Pour un résident français, le test de prépondérance peut naturellement intégrer les revenus professionnels du foyer fiscal en France.
Pour un expatrié, le centre de sa vie professionnelle se trouve généralement dans un autre pays.
Il était donc logique que son salaire ou ses bénéfices professionnels à l'étranger puissent être pris en compte pour déterminer si son activité locative française constitue réellement son activité professionnelle principale.
La réforme vise ainsi à assurer une égalité de traitement entre résidents et non-résidents. C'est d'ailleurs la justification donnée par la DGFiP dans sa FAQ 2026.
Un cas particulièrement fréquent chez les expatriés
Prenons un investisseur installé à Singapour. Il possède deux appartements à Paris et perçoit :
- 42 000 € de loyers annuels ;
- 110 000 € de salaire à Singapour.
Avant de raisonner sur la réforme, il pouvait se focaliser sur le chiffre de 42 000 € et penser :
« Je dépasse 23 000 €, je deviens LMP. »
C'est faux.
Le dépassement de 23 000 € ne suffit pas, à lui seul, à devenir LMP.
Depuis 2026, les revenus professionnels pertinents perçus dans l'État de résidence sont intégrés au second test.
Avec 42 000 € de loyers contre 110 000 € de revenus professionnels, les loyers ne sont pas prépondérants.
Quelles sont les nouvelles règles pour le LMNP en 2026 ?
Les règles LMNP 2026 doivent être distinguées en deux catégories : le statut LMNP/LMP et la fiscalité des revenus locatifs.
Pour le statut LMNP/LMP
Les deux conditions restent cumulatives :
- plus de 23 000 € de recettes annuelles de location meublée ;
- des recettes supérieures aux autres revenus d'activité pris en compte.
La nouveauté concerne donc principalement la seconde condition pour les non-résidents : les revenus professionnels de même nature perçus dans leur État de résidence peuvent désormais être intégrés.
Pour l'imposition des loyers
La location meublée reste imposée dans la catégorie des BIC, bénéfices industriels et commerciaux. Le contribuable peut, selon sa situation, relever du micro-BIC ou du régime réel.
Et c'est là qu'il faut éviter une confusion fréquente : la réforme LMNP 2026 sur le statut professionnel ne supprime pas le régime réel ni les amortissements.
La réforme LMNP 2026 supprime-t-elle les amortissements ?
Non. Les amortissements restent l'un des mécanismes essentiels du régime réel LMNP. En revanche, une autre réforme importante est entrée en vigueur avant 2026 : depuis les cessions réalisées à compter du 15 février 2025, les amortissements déduits dans le cadre du régime réel sont, dans les cas concernés, pris en compte dans le calcul de la plus-value immobilière.
C'est donc une erreur de présenter la réforme 2026 comme une suppression de l'amortissement LMNP. Le fonctionnement est plutôt le suivant :
- pendant la détention, l'amortissement continue de réduire le résultat fiscal BIC ;
- lors de certaines reventes, les amortissements déduits doivent être pris en compte dans le calcul de la plus-value ;
- certaines résidences spécifiques bénéficient d'exceptions prévues par la loi.
Pour un expatrié, le choix entre micro-BIC et réel doit donc être étudié séparément de la question LMNP ou LMP.
LMNP 2026 : quel plafond pour le micro-BIC ?
Le plafond du micro-BIC ne doit surtout pas être confondu avec le seuil de 23 000 € servant à déterminer le caractère professionnel de l'activité.
Ce sont deux mécanismes différents.
Pour les revenus de location meublée perçus à compter de 2026, le seuil du régime micro applicable aux locations meublées classiques évolue à 83 600 €, avec un abattement de 50 %. Les meublés de tourisme non classés restent soumis à un régime spécifique avec un seuil de 15 000 € et un abattement de 30 %.
|
Seuil |
Fonction |
|
23 000 € |
Test du caractère professionnel LMNP/LMP |
|
83 600 € |
Seuil micro-BIC pour les locations meublées concernées en 2026 |
|
15 000 € |
Seuil spécifique des meublés de tourisme non classés |
Cette distinction est fondamentale pour un expatrié. Un investisseur peut très bien avoir 35 000 € de recettes et rester LMNP, tout en étant potentiellement éligible au micro-BIC si les autres conditions sont remplies.
LMNP 2026 : que devient la fiscalité au régime réel ?
Le régime réel conserve son intérêt lorsque les charges, intérêts d'emprunt et amortissements permettent de réduire fortement le résultat fiscal.
Au réel, les dépenses réellement supportées sont prises en compte dans le calcul du résultat BIC et une comptabilité conforme aux règles applicables doit être tenue.
Pour un expatrié, cette stratégie peut être particulièrement pertinente lorsque le bien français génère plusieurs dizaines de milliers d'euros de recettes annuelles.
Mais le raisonnement ne doit pas se limiter à :
« Le réel permet de ne pas payer d'impôt sur les loyers. »
Il faut également intégrer :
- le coût de la comptabilité ;
- les intérêts d'emprunt ;
- les charges de copropriété ;
- les travaux ;
- les assurances ;
- la taxe foncière ;
- les amortissements ;
- et surtout la fiscalité potentielle lors de la revente.
Qu'est-ce qui change pour les propriétaires expatriés en 2026 ?
La modification la plus importante est donc la prise en compte des revenus professionnels étrangers pour apprécier la prépondérance des recettes de location meublée. Mais plusieurs autres règles doivent être gardées en tête.
1. Le seuil de 23 000 € reste applicable
La réforme ne transforme pas le seuil de 23 000 € en plafond de recettes LMNP. Un propriétaire peut dépasser 23 000 € de loyers et rester LMNP si la seconde condition n'est pas remplie.
2. Les revenus étrangers doivent répondre à certaines conditions
Le BOFiP précise que les revenus pris en compte sont les revenus d'activité de même nature soumis à un impôt équivalent à l'impôt sur le revenu dans l'État de résidence.
Il ne faut donc pas considérer automatiquement tout flux financier étranger comme un revenu professionnel à intégrer. Les revenus de capitaux mobiliers ou les revenus fonciers, par exemple, ne sont pas à assimiler aux revenus d'activité pour ce test.
3. La mesure concerne les revenus 2026
C'est une précision importante. La nouvelle règle s'applique à l'impôt sur le revenu dû au titre de l'année 2026 et des années suivantes. Elle ne modifie donc pas rétroactivement la situation fiscale des revenus de 2025.
Quand déclarer ses revenus LMNP en 2026 ?
Il faut distinguer l'année de perception des revenus et l'année de déclaration. En 2026, vous déclarez principalement les revenus perçus en 2025.
Pour la campagne déclarative 2026, les non-résidents avaient jusqu'au 21 mai 2026 à 23h59 pour effectuer leur déclaration en ligne. La déclaration papier devait être déposée au plus tard le 19 mai 2026.
Mais la réforme LMNP qui nous intéresse ici concerne les revenus perçus en 2026. Ils seront donc déclarés en 2027.
Le calendrier à retenir
|
Année |
Ce que vous faites |
|
2025 |
Revenus LMNP 2025 |
|
2026 |
Déclaration des revenus 2025 |
|
2026 |
Application de la nouvelle règle aux revenus LMNP perçus |
|
2027 |
Déclaration des revenus LMNP 2026 |
C'est pourquoi un expatrié qui cherche aujourd'hui à anticiper sa situation LMNP doit raisonner sur ses revenus 2026, même si la déclaration correspondante interviendra en 2027.
Un expatrié peut-il rester LMNP avec plus de 23 000 € de loyers ?
Oui. Le dépassement de 23 000 € ne suffit pas à lui seul à faire basculer un expatrié en LMP. C'est probablement le point le plus important de la réforme.
Exemple avec 50 000 € de loyers
Imaginons un expatrié en Allemagne :
- recettes LMNP en France : 50 000 € ;
- salaire en Allemagne : 90 000 €.
Le seuil de 23 000 € est dépassé. Mais les recettes françaises restent inférieures aux revenus professionnels de l'État de résidence.
Sous réserve que les conditions légales soient remplies et que les revenus étrangers soient soumis à un impôt équivalent à l'impôt sur le revenu, la condition de prépondérance n'est pas satisfaite.
Le contribuable ne devient donc pas automatiquement LMP.
Et si l'expatrié gagne moins à l'étranger que ses loyers français ?
La réforme fonctionne dans les deux sens.
Prenons cette fois :
- loyers meublés français : 60 000 € ;
- revenus professionnels dans l'État de résidence : 40 000 €.
Le seuil de 23 000 € est dépassé. Les recettes locatives sont également supérieures aux revenus professionnels pris en compte. Les deux conditions du caractère professionnel peuvent donc être réunies.
Dans ce cas, il faut étudier la qualification LMP, avec toutes ses conséquences fiscales et sociales. C'est pourquoi il serait dangereux de résumer la réforme par :
« En tant qu'expatrié, je peux désormais toujours rester LMNP au-delà de 23 000 €. »
Ce n'est pas la règle.
La réforme change la comparaison ; elle ne supprime pas la possibilité de devenir LMP.
Quels revenus étrangers sont pris en compte pour le LMNP ?
Le BOFiP apporte une précision essentielle : les revenus d'activité comprennent notamment les revenus provenant d'une activité professionnelle exercée en tant que salarié ou indépendant.
Peuvent notamment entrer dans le raisonnement, selon leur nature et leur traitement fiscal :
- les salaires perçus à l'étranger ;
- les bénéfices tirés d'une activité indépendante ;
- certains revenus provenant d'une activité professionnelle ;
- certaines pensions et rentes viagères selon les règles applicables.
En revanche, les revenus assimilables aux revenus fonciers, aux revenus de capitaux mobiliers ou aux revenus de location meublée ne sont pas retenus comme revenus d'activité pour apprécier cette prépondérance.
Attention aux revenus exonérés
L'administration précise également que les revenus d'activité exonérés dans l'État de résidence ne sont pas à prendre en compte.
Pour un expatrié, cette nuance peut avoir une incidence importante.
Il faut donc analyser non seulement le montant du revenu professionnel étranger, mais également sa nature et son traitement fiscal dans le pays de résidence.
Réforme LMNP 2026 : ce qui ne change pas
La réforme est importante, mais elle ne remet pas à plat tout le régime LMNP. Pour un expatrié propriétaire d'un bien en France, plusieurs règles restent applicables.
La location meublée reste imposée en BIC
Les loyers provenant d'une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux.
Le régime réel existe toujours
Le propriétaire peut, selon sa situation, relever du régime réel et déduire les charges correspondant à l'activité.
L'amortissement n'est pas supprimé
La réforme 2026 ne supprime pas l'amortissement du LMNP. En revanche, la fiscalité à la revente a déjà été modifiée par la loi de finances pour 2025.
Le statut LMNP et le régime fiscal sont deux sujets différents
C'est une distinction importante :
LMNP/LMP = statut de l'activité.
Micro-BIC/réel = régime d'imposition.
Un expatrié doit donc répondre à deux questions différentes :
- Suis-je LMNP ou LMP ?
- Si je suis LMNP, dois-je relever du micro-BIC ou du réel ?
Cette distinction évite une grande partie des erreurs de raisonnement sur la fiscalité LMNP.
Réforme LMNP 2026 : les 5 chiffres à retenir
Pour un expatrié, cinq chiffres permettent de comprendre l'essentiel du nouveau cadre.
|
Chiffre |
À retenir |
|
23 000 € |
Seuil de recettes entrant dans le test LMNP/LMP |
|
83 600 € |
Seuil micro-BIC des locations meublées concernées à compter de 2026 |
|
50 % |
Abattement micro-BIC des locations meublées concernées |
|
15 000 € |
Seuil spécifique des meublés de tourisme non classés |
|
2027 |
Année de déclaration des revenus LMNP perçus en 2026 |
Le point essentiel reste cependant le premier : 23 000 € n'est pas un plafond de revenus pour rester LMNP.
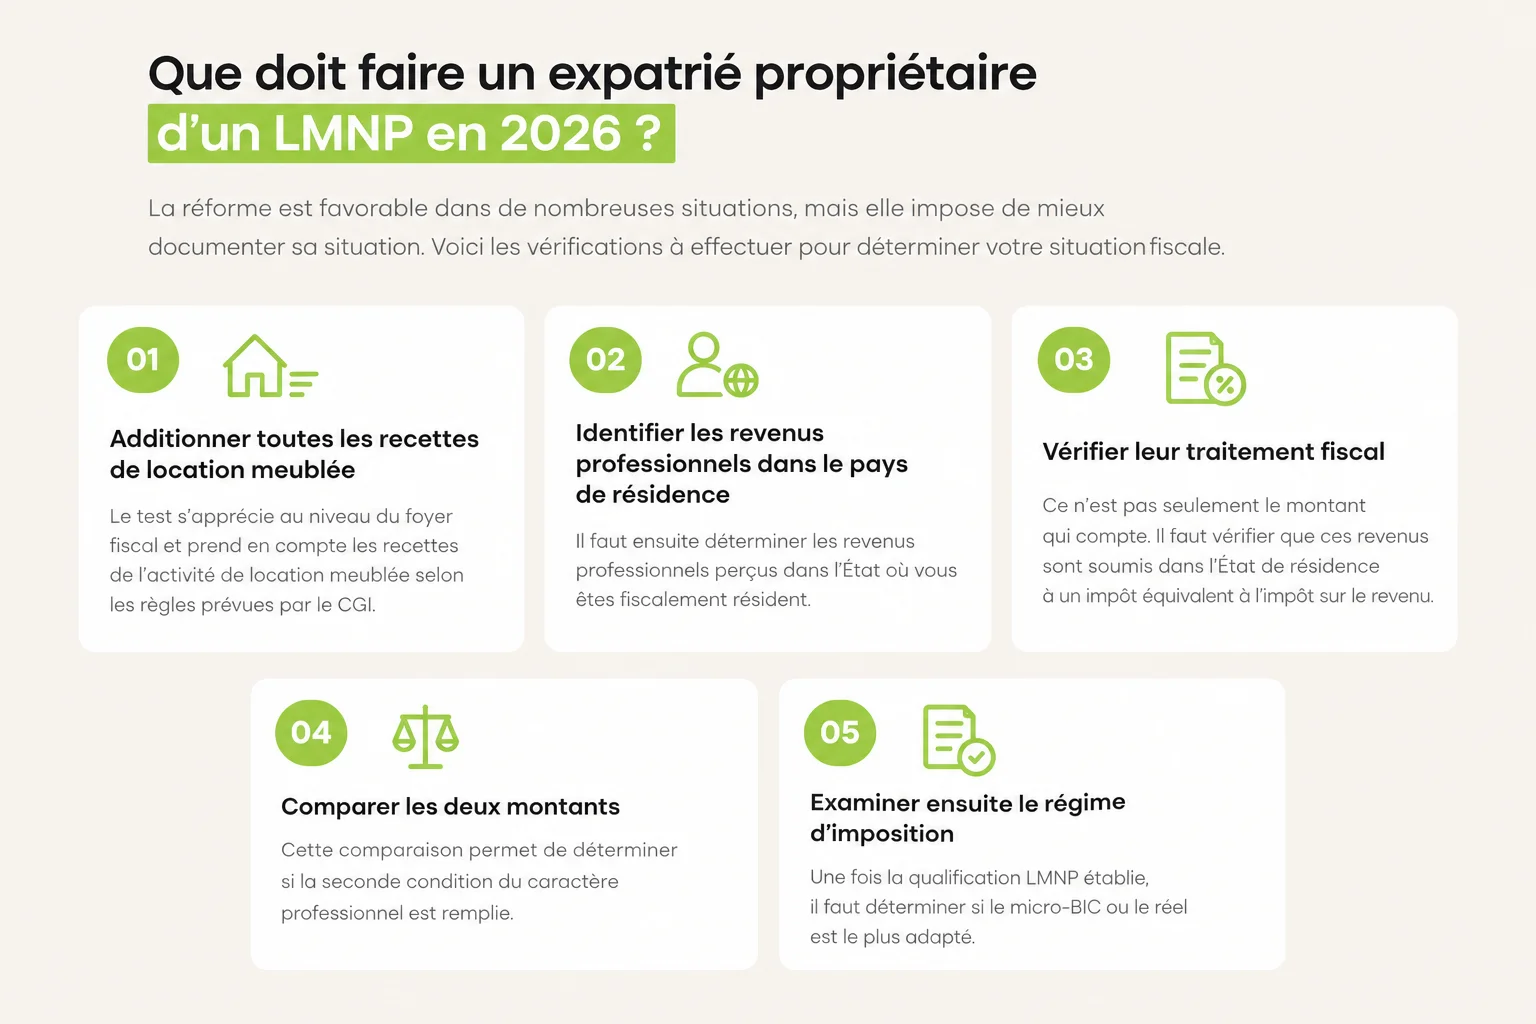
Que doit faire un expatrié propriétaire d'un LMNP en 2026 ?
La réforme est favorable dans de nombreuses situations, mais elle impose de mieux documenter sa situation.
La réforme LMNP 2026 est particulièrement favorable aux expatriés
La réforme LMNP 2026 corrige une difficulté qui concernait directement les propriétaires français installés à l'étranger.
Le point essentiel est simple : à compter des revenus 2026, les revenus professionnels pertinents perçus dans l'État de résidence peuvent être intégrés dans le calcul de la prépondérance des recettes.
Cela change concrètement la situation d'un expatrié qui perçoit plus de 23 000 € de loyers en France mais continue à exercer une activité professionnelle importante à l'étranger.
Il faut néanmoins éviter deux raccourcis :
- 23 000 € n'est pas un plafond de loyers LMNP ;
- la réforme 2026 ne signifie pas que tous les expatriés resteront LMNP au-delà de ce seuil.
La bonne méthode consiste à analyser simultanément les recettes locatives, les revenus professionnels mondiaux pertinents, le pays de résidence, le régime fiscal applicable, puis le choix entre micro-BIC et réel.
Pour un investisseur expatrié, cette réforme peut donc modifier sensiblement l'analyse de son patrimoine immobilier français, notamment lorsqu'il détient plusieurs biens meublés ou envisage d'augmenter ses revenus locatifs.
Échangez avec un expert dédié
Bénéficiez d'un accompagnement personnalisé par un expert immobilier spécialisé dans les projets d'expatriés.