 Nous contacter
Un expatrié visant le cash-flow peut investir dans un quartier populaire (rendement brut souvent de 6 à 9 %), à condition de déléguer la gestion. Celui qui privilégie le patrimoine et la tranquillité optera pour un quartier bourgeois (3 à 4,5 % brut, vacance très faible, revente facile). Entre les deux, les quartiers en mutation offrent souvent le meilleur compromis.
Entre un quartier populaire ou bourgeois pour investir en France en 2026, le choix est stratégique pour un expatrié. Cela doit permettre de développer votre patrimoine à distance. Notez que le prix d'acquisition peut favoriser la rentabilité dans un quartier populaire. En outre, un quartier résidentiel peut mettre en avant la solidité patrimoniale. Le principal enjeu est de trouver le bon équilibre entre rendement locatif, risque et potentiel de valorisation.
Le secteur immobilier français offre de nouvelles opportunités, mais exige une analyse précise. Selon l’Insee, les prix des logements anciens ont progressé de 0,5 % au quatrième trimestre 2025. À fin mai 2026, les ventes de logements anciens sur douze mois atteignaient 949 000 transactions, en hausse de 5,7 % sur un an, selon les Notaires de France. Autre indicateur révélateur, le rendement locatif brut médian s’établissait à 5,7 % dans les 100 plus grandes communes françaises, d’après l’édition de septembre 2026.
Pour investir depuis l’étranger, il faut aussi évaluer la demande locative, les risques d’impayés, les perspectives du quartier et la facilité de gestion. L'équipe de MyExpat accompagne les expatriés dans cette démarche pour choisir un investissement cohérent avec leurs objectifs patrimoniaux et leur capacité à déléguer.
Les essentiels à retenir
- Le choix du quartier dépend de votre objectif patrimonial. Un quartier populaire privilégie le rendement locatif et le cash-flow. Par contre, un secteur aisé favorise la sécurisation du capital, la stabilité locative et la revente à long terme.
- Les quartiers populaires offrent une meilleure rentabilité, mais présentent davantage de risques. Avec un rendement brut indicatif de 6 à 9 % et un prix d’achat de 2 000 à 3 500 €/m², ils sont accessibles. Vous allez bénéficier des projets de rénovation urbaine.
- Les quartiers aisés privilégient la tranquillité et la préservation du patrimoine. Malgré un prix d’achat plus élevé, de 4 500 à 7 500 €/m², et un rendement brut de 3 à 4,5 %. Ils offrent généralement une demande locative stable, moins de vacance et une revente plus facile.
- La rentabilité nette et la gestion à distance sont déterminantes pour un expatrié. Charges, taxe foncière, travaux, vacance et sinistres peuvent réduire considérablement le rendement brut.
- La fiscalité et la réglementation doivent être anticipées dès l'acquisition. Le DPE, l’encadrement des loyers, le régime LMNP et la fiscalité des non-résidents influencent la rentabilité réelle.
Échangez avec un expert dédié
Bénéficiez d'un accompagnement personnalisé par un expert immobilier spécialisé dans les projets d'expatriés.
Quartier populaire vs quartier bourgeois : le comparatif stratégique chiffré
Le quartier populaire gagne sur le rendement brut et le ticket d'entrée. Le quartier bourgeois gagne sur la vacance, la sécurité des revenus et la revente. Pour un expatrié, c'est l'effort de gestion à distance qui fait souvent pencher la balance.
|
Critère |
Quartier populaire |
Quartier bourgeois |
|
Prix moyen au m² (grandes métropoles hors Paris) |
2 000 à 3 500 € |
4 500 à 7 500 € |
|
Rendement brut indicatif |
6 à 9 % |
3 à 4,5 % |
|
Vacance locative |
Moyenne, rotation plus élevée |
Faible, locataires stables |
|
Risque d'impayé |
Plus élevé, à couvrir (GLI, sélection) |
Faible |
|
Plus-value à la revente |
Variable, dépend de la mutation du quartier |
Régulière, marché secondaire liquide |
|
Effort de gestion à distance |
Élevé sans relais local |
Modéré |
|
Profil des locataires |
Employés, étudiants, familles modestes |
Cadres, étudiants aisés, expatriés |
Sources : Notaires de France, Observatoires locaux des loyers (réseau ANIL), INSEE
Le rendement net, après charges, taxe foncière, vacance et sinistres, peut réduire l'écart. Un rendement brut de 8 % dans un quartier à forte rotation devient parfois un rendement net de 4,5 à 5 %. Par contre, un taux de 4 % brut dans un quartier résidentiel se transforme en 3 % net très régulier. La différence réelle se joue donc sur la qualité de la gestion locative.
Obtenez votre devis personnalisé
Nos experts analysent votre situation et vous proposent un accompagnement sur-mesure pour votre investissement immobilier.
Investir dans un quartier populaire : haut rendement, gestion exigeante
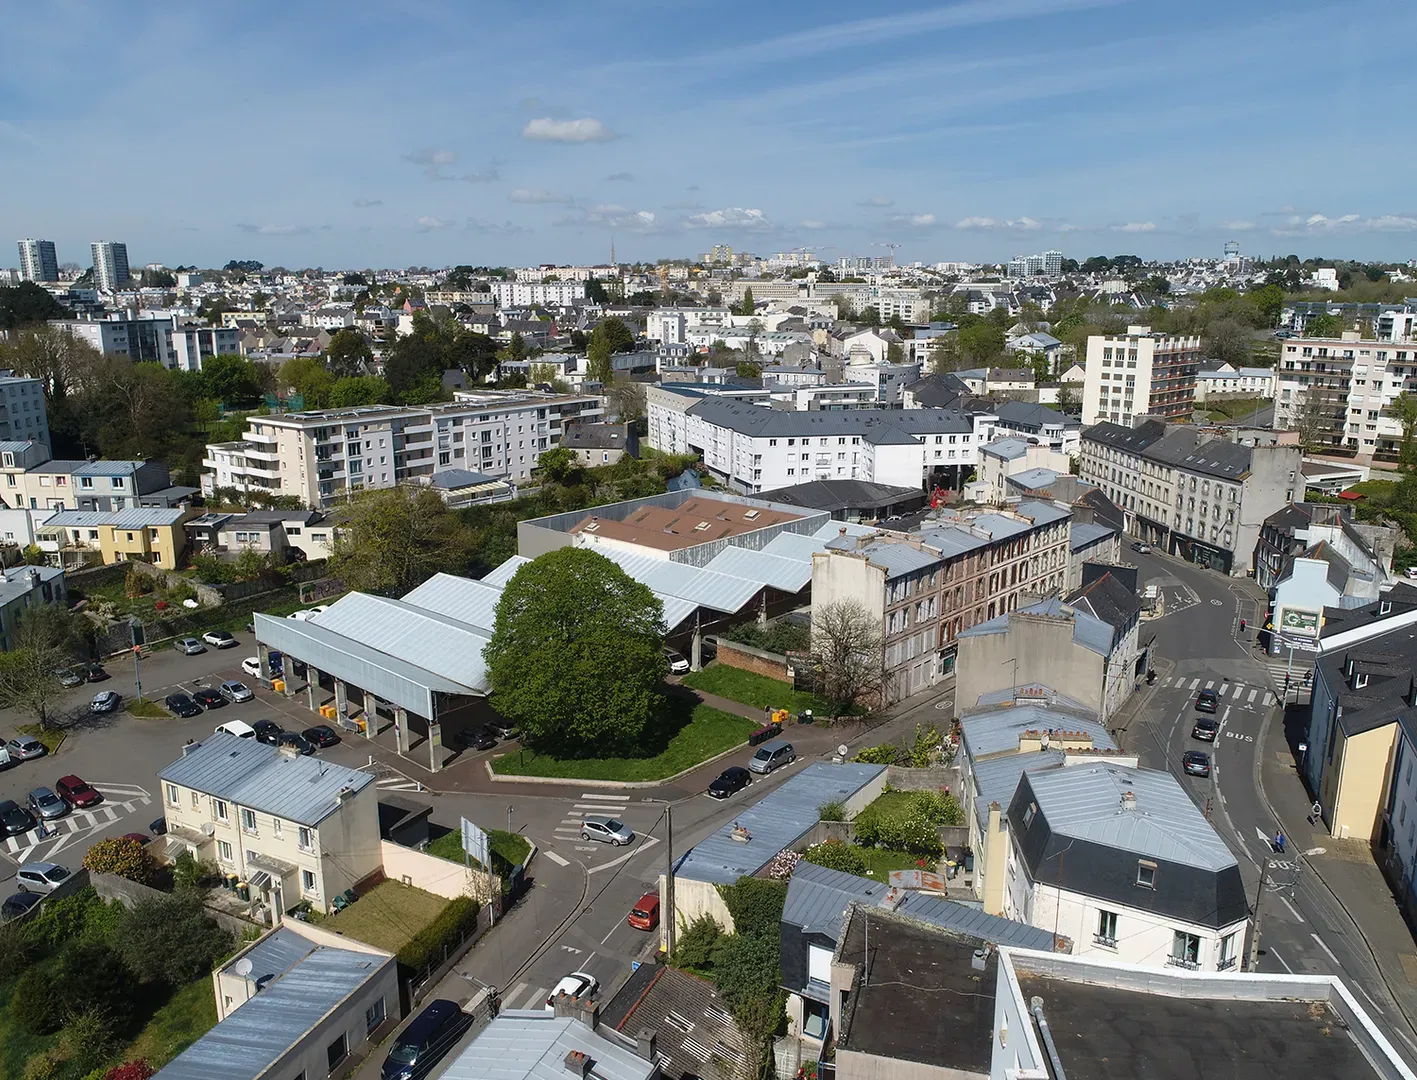
Investir dans un quartier populaire permet d'obtenir un rendement brut élevé avec un budget modéré. Toutefois, cela impose une sélection rigoureuse des locataires, une assurance loyers impayés et une gestion locative professionnelle sur place.
Le choix d'un quartier populaire offre généralement un meilleur taux de rendement. En outre, vous ne devez pas vous focaliser uniquement sur ce point pour prendre une décision.
Les avantages : rendement brut élevé et ticket d'entrée accessible
Les quartiers populaires offrent des prix au m² modérés et améliorent mécaniquement le ratio loyer sur prix. Pour un investisseur qui débute, c'est la possibilité d'acquérir un studio ou un T2 pour 80 000 à 140 000 €. Vous allez aussi monter un projet de plusieurs lots plus vite qu'à Paris. La demande locative y est structurellement forte auprès des étudiants, des jeunes actifs et des familles modestes.
Beaucoup d'habitants n'ont pas accès au parc de logement social, faute de places. Le parc HLM reste saturé dans la plupart des grandes villes, avec plusieurs années d'attente. Cette tension alimente la demande vers le parc privé abordable. Sur le plan fiscal, le statut LMNP (loueur en meublé non professionnel) permet l'amortissement de l'appartement et du mobilier. Le statut neutralise souvent l'impôt sur les loyers pendant de longues années. Si l'appartement nécessite des travaux, ceux-ci peuvent être amortis.
Sinon, les quartiers populaires sont souvent au cœur de projets de renouvellement urbain :
- Démolition-reconstruction
- Rénovation de l'habitat
- Création d'équipements publics
- Arrivée d'un tramway ou d'une station de métro
Ces programmes peuvent déclencher une revalorisation significative. À Saint-Denis, l'arrivée du village olympique et des nouvelles lignes du Grand Paris Express a profondément modifié les perspectives de plusieurs secteurs.
Les risques pour un expatrié : vacance, impayés et rotation
Dans un quartier populaire, la rotation des locataires est plus fréquente et les impayés sont plus probables. De plus, les dégradations sont plus coûteuses si le bien n'est pas suivi. À distance, ces aléas se transforment vite en source de stress et de pertes si aucun relais local n'est en place. Prenez note des garde-fous suivants avant de vous lancer :
- La sélection du dossier locataire : justificatifs vérifiés, ratio loyer/revenus, stabilité de l'emploi.
- La garantie loyers impayés (GLI), qui couvre en général les loyers et frais de contentieux sous conditions de solvabilité du locataire.
- Une gestion déléguée avec états des lieux rigoureux, visites régulières et suivi des travaux.
Il faut aussi lire le quartier avant d'acheter et insister sur la présence de commerces et la qualité des écoles. Prenez aussi note des moyens de transport disponibles, du tissu associatif et des projets publics à venir. Un quartier où les acteurs locaux sont mobilisés et où la participation des habitants est réelle offre en général plus de stabilité.
Investir dans un quartier bourgeois : patrimoine, sécurité et plus-value
Un quartier bourgeois offre une demande locative stable, une vacance très faible et une revente fluide. En outre, le prix de rendement brut est limité et le ticket d'entrée élevé. C'est le choix naturel de l'expatrié qui privilégie le patrimoine et la tranquillité.
Choisir un quartier bourgeois offre généralement de la sérénité sur la demande locative. Par contre, il faut tenir compte de la limite du rendement brut.
La sérénité de gestion et la forte demande locative
Les locataires sont majoritairement des cadres, des professions libérales, des étudiants issus de familles aisées ou des expatriés de passage. Les dossiers sont solides, les loyers payés à temps et la rotation est limitée. Le bien est mieux entretenu par les occupants, les parties communes sont soignées et le risque de dégradation est faible. Pour un propriétaire éloigné, c'est un confort réel.
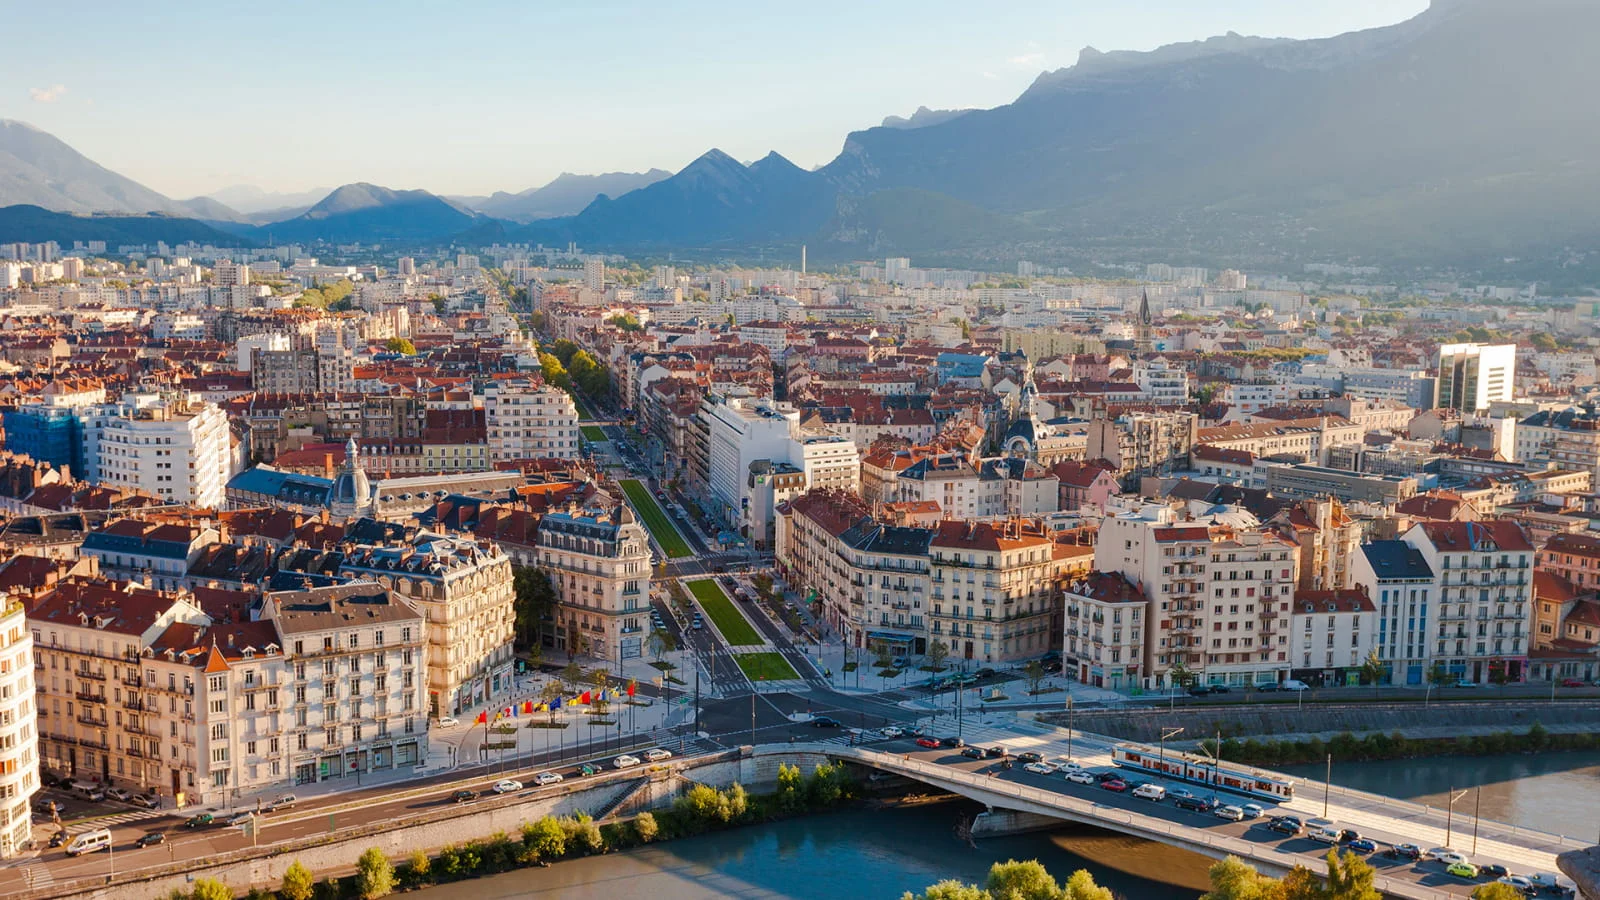
La contrepartie est un rendement brut plus modeste. Dans les arrondissements les plus recherchés de Paris, de Lyon ou de Nantes, il tourne autour de 3 à 4,5 %. Dans les zones concernées par l'encadrement des loyers, le plafonnement peut encore réduire la marge.
La protection du capital et la plus-value à long terme
Les quartiers aisés se distinguent par leur résilience. En période de correction des prix, ils baissent moins et se redressent plus vite. La rareté du foncier, la qualité du bâti, la proximité des services et la stabilité sociale soutiennent la valeur patrimoniale. La revente est facile sur un secteur secondaire profond, avec des acquéreurs nombreux même dans un contexte de crédit plus sélectif. Pour un expatrié qui prépare un retour en France, cette logique de capitalisation est cohérente. Elle suppose toutefois d'accepter un cash-flow faible, voire nul si le financement est important.
Faites estimer votre bien à distance
Obtenez une estimation précise de votre bien immobilier en France par un expert dédié, sans vous déplacer.
Quel arbitrage selon votre profil d'expatrié ?
L'expatrié « cash-flow » vise un quartier populaire ou en mutation encadré par un gestionnaire local. L'expatrié « patrimoine » vise un quartier bourgeois ou patrimonial. Le bon choix dépend de votre horizon, de votre fiscalité et de votre appétence au risque.
Il faut tenir compte de l'arbitrage pour mieux vous orienter pendant l'investissement. Vous devez trancher entre un investissement axé sur le cashflow ou le patrimoine.
L'expatrié « cash-flow et rentabilité »
Thomas, ingénieur à Abu Dhabi, souhaite compléter ses revenus et préparer sa retraite. Il dispose d'un apport de 60 000 € et accepte une part de risque. Avec un accompagnement local, il acquiert deux petits appartements dans un quartier populaire en cours de rénovation à Lille. L'investissement lui offre un rendement brut proche de 7,5 %. Il opte pour le LMNP, une GLI et une gestion déléguée complète. Son pari repose sur la mutation du quartier et sur la qualité de la gestion.
L'expatrié « sécurisation et transmission patrimoniale »
Sophie, cadre à Singapour, veut sécuriser un capital pour ses enfants. Elle choisit un deux-pièces dans un quartier aisé de Lyon, à 5 300 €/m², pour un rendement brut de 3,8 %. La vacance est quasi nulle, la gestion est simple et la revente éventuelle ne posera pas de difficulté. Son objectif est de préserver et de transmettre au lieu de maximiser le flux annuel.
Ces exemples illustrent les situations rencontrées dans notre accompagnement ; les chiffres sont arrondis et anonymisés.
Fiscalité, DPE, encadrement des loyers : les paramètres 2026 à intégrer
Les paramètres suivants pèsent sur la rentabilité réelle en 2026, peu importe le choix de quartier :
- Le DPE : les logements classés G sont interdits à la location depuis 2025, les F le seront en 2028 et les E en 2034. Dans les quartiers populaires, le parc ancien est plus exposé. Il faut alors prévoir un budget pour une rénovation énergétique avant de commencer la location. Notez que les aides (MaPrimeRénov', éco-PTZ) peuvent en réduire le coût.
- L'encadrement des loyers : appliqué à Paris, Lille, Lyon-Villeurbanne et dans d'autres territoires volontaires, il plafonne les loyers au m². Il pèse davantage sur les quartiers chers, où les revenus de secteur dépassent souvent le plafond.
- Le LMNP : le régime réel permet d'amortir le bien, le mobilier et les travaux. Attention à la réintégration des amortissements dans le calcul de la plus-value lors de la revente.
- La fiscalité de non-résident : un expatrié reste imposable en France sur ses revenus locatifs de source française. Les conventions fiscales évitent la double imposition ; un conseil fiscal personnalisé est recommandé.
Sources : Service-Public.fr (location et DPE), ministère chargé du Logement, ANIL (encadrement des loyers), BOFiP et loi de finances pour 2025 (régime LMNP)
Choisissez votre quartier avec méthode, pas par intuition
Entre un quartier populaire ou bourgeois, il n'y a pas de bonne réponse universelle. Toutefois, il existe une réponse adaptée à votre situation. Si vous cherchez le cash-flow et acceptez une gestion rigoureuse, les quartiers populaires offrent un potentiel de rendement remarquable. Si vous voulez préserver et transmettre un patrimoine, les quartiers aisés restent une valeur sûre.
Dans tous les cas, la lecture fine du quartier, de ses habitants, de ses projets urbains et de sa politique publique fait la différence. La distance ne doit plus être un obstacle. Avec MyExpat, vous bénéficiez d'une équipe qui connaît le terrain, sécurise chaque étape et gère votre bien au quotidien. Prenez rendez-vous avec un expert pour définir la stratégie qui vous correspond.
Parlez à un expert MyExpat
Posez vos questions et obtenez des réponses personnalisées pour votre projet immobilier en tant qu'expatrié.