Nous contacter

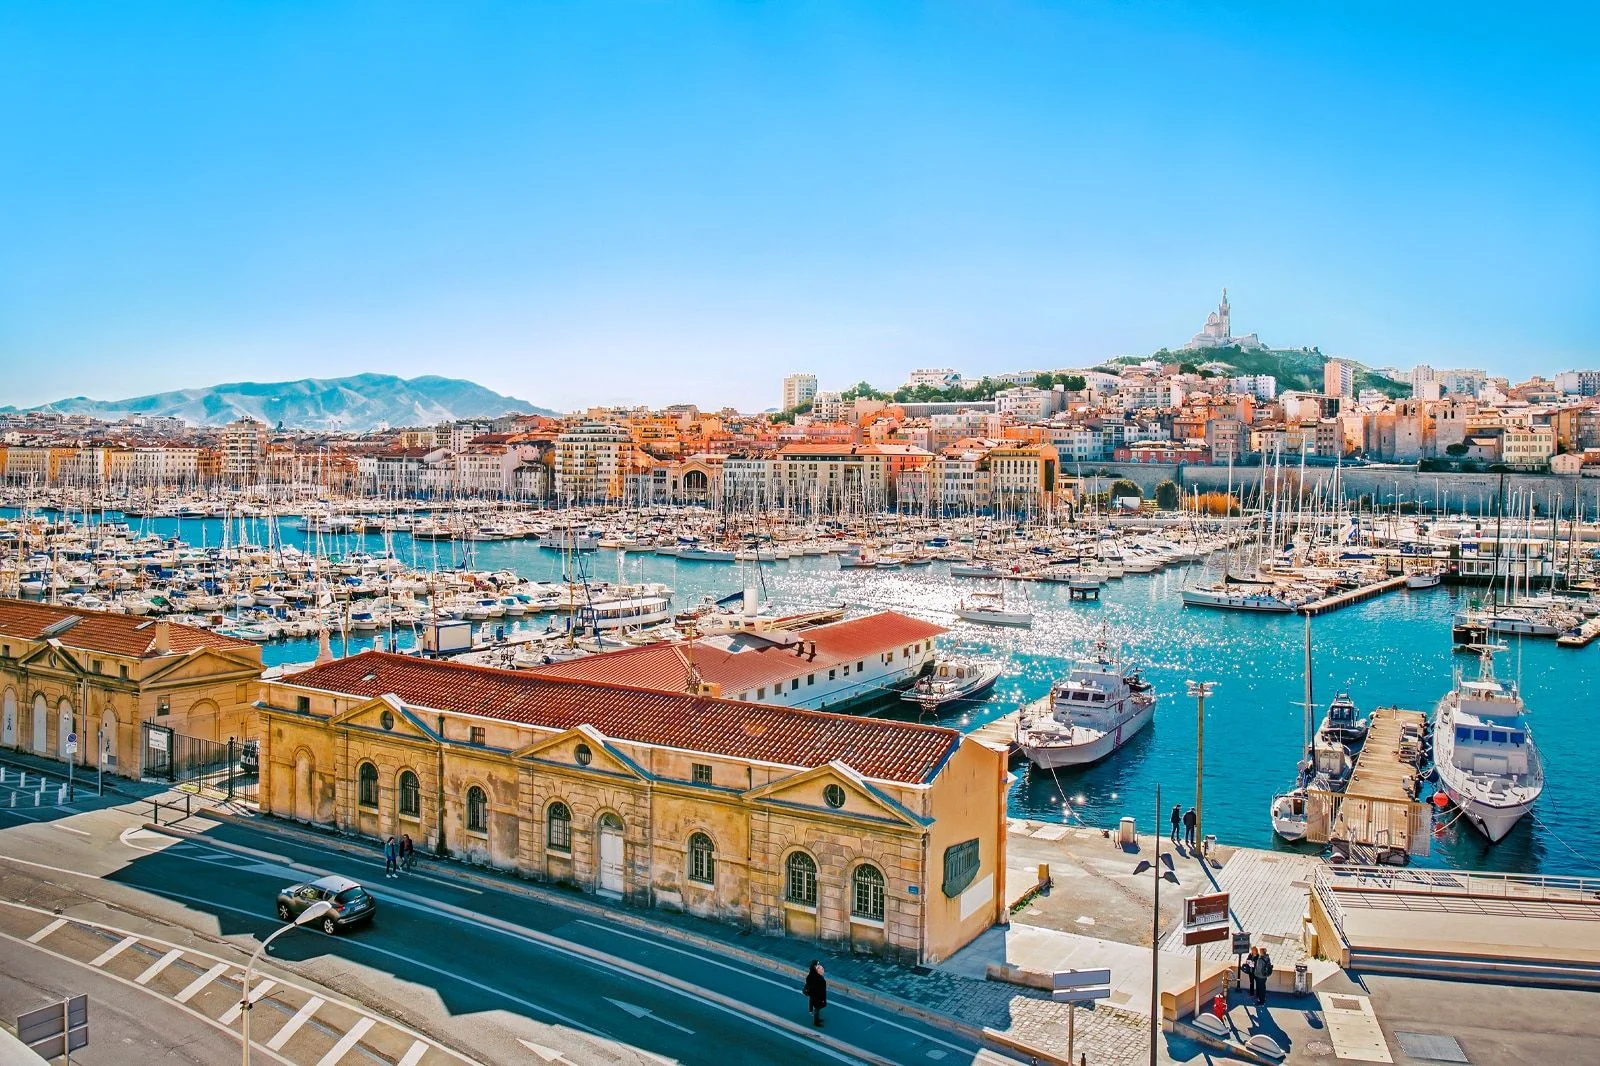
Investir dans le 10e arrondissement de Marseille permet de cibler un marché immobilier plus accessible que plusieurs secteurs centraux ou littoraux de la ville. Au premier semestre 2026, les données de ventes recensées par DVF situent le prix médian des appartements autour de 2 675 €/m², avec un marché très différent selon l'emplacement, l'état du bien et la copropriété.
Le 10e arrondissement peut convenir à un investisseur expatrié qui recherche un appartement à louer à l'année, un budget d'acquisition maîtrisé et une demande liée aux actifs, aux familles et au secteur de la Timone. Le rendement ne dépend toutefois pas du seul prix d'achat : le loyer réellement encaissable, les charges, les travaux, la fiscalité du non-résident et la qualité de la gestion à distance déterminent la rentabilité finale.
La bonne stratégie consiste à comparer les quartiers à l'échelle de la rue, puis à chiffrer chaque opération avant de faire une offre.
Pourquoi investir dans le 10e arrondissement de Marseille ?
Le 10e arrondissement se situe à l'est du centre de Marseille. Il réunit six quartiers principaux : La Capelette, Menpenti, Pont-de-Vivaux, Saint-Loup, Saint-Tronc et La Timone. Cette diversité permet de viser différents profils de locataires, des étudiants et personnels hospitaliers aux actifs et aux familles.
Un prix d'achat encore accessible
Le principal intérêt du secteur est son ticket d'entrée. À titre de repère, un appartement de 40 m² acheté au prix médian de 2 675 €/m² représente environ 107 000 € hors frais d'acquisition et travaux. Ce calcul ne constitue pas une estimation pour un bien précis : l'adresse, l'étage, l'extérieur, le stationnement et l'état de la copropriété peuvent faire varier fortement le prix.
Une demande locative portée par plusieurs profils
La Timone bénéficie de la présence du pôle hospitalo-universitaire et de ses activités médicales et universitaires. Les autres quartiers attirent notamment des ménages recherchant des surfaces plus grandes, un accès aux axes routiers ou un environnement résidentiel.
Cette diversité est un avantage pour un bailleur : elle permet d'envisager la location d'un studio, d'un T2 ou d'un T3 sans dépendre d'un seul public. Elle ne garantit cependant ni l'absence de vacance ni la solvabilité de chaque candidat.
Des infrastructures qui facilitent les déplacements
L'A50, la rocade L2 et plusieurs lignes de transport structurent les déplacements du secteur. La Ville de Marseille souligne notamment le rôle de carrefour joué par Menpenti et les quartiers environnants.
Pour un investissement locatif, vérifiez toutefois le trajet réel à pied entre le logement, les arrêts de transport, les commerces et les principaux pôles d'emploi. La proximité d'un axe routier ne signifie pas nécessairement qu'un logement est bien desservi au quotidien.
Quel est le prix au m² dans le 10e arrondissement de Marseille en 2026 ?
Le prix médian des appartements du 10e arrondissement ressort à 2 675 €/m² au premier semestre 2026 dans les données publiées par DVF. D'autres estimateurs affichent des valeurs différentes selon la date, la méthode et les biens retenus : il faut donc utiliser ces chiffres comme des repères, et non comme le prix garanti d'une acquisition.
Prix d'achat selon la surface
|
Surface du logement |
Budget indicatif à 2 675 €/m² |
|---|---|
|
Studio de 25 m² |
66 875 € |
|
T2 de 40 m² |
107 000 € |
|
T3 de 60 m² |
160 500 € |
|
T4 de 80 m² |
214 000 € |
Estimations basées sur un prix médian de référence DVFet MeilleursAgents. Hors frais de notaire, travaux, ameublement, financement et frais annexes. Ce ne sont pas des prix médians observés pour chaque typologie.
Pour un non-résident, le budget à comparer au financement bancaire est le coût total du projet : prix négocié, frais d'acquisition, travaux, éventuelle rénovation énergétique, mobilier, frais de dossier et trésorerie de sécurité.
Comment vérifier le prix d'un appartement ?
Avant de faire une offre, comparez les ventes récentes de logements réellement similaires grâce à la base officielle DVF ou Demandes de valeurs foncières. Ajustez ensuite votre comparaison à l'état du logement, à l'étage, à l'ascenseur, à l'extérieur, au stationnement et aux travaux votés en copropriété.
Un appartement affiché sous le prix du quartier n'est pas nécessairement une bonne affaire : une rénovation lourde, des charges élevées ou des travaux de copropriété peuvent absorber l'écart.
Quels quartiers privilégier pour investir dans le 10e ?
Il n'existe pas de quartier universellement rentable dans le 10e arrondissement. Le bon choix dépend du profil du locataire recherché, du budget disponible et du niveau de gestion que vous êtes prêt à assumer.
1. La Timone : cibler les étudiants et les professionnels de santé
La proximité du pôle hospitalo-universitaire peut soutenir la demande pour les studios et les T2, notamment auprès des étudiants, internes, personnels hospitaliers et jeunes actifs. Privilégiez un logement fonctionnel, bien desservi et facile à entretenir.
Vérifiez le temps de trajet à pied jusqu'au lieu d'études ou de travail, ainsi que les loyers des logements concurrents. Les petites surfaces peuvent afficher un loyer élevé au mètre carré, mais leur rotation locative et leur ameublement peuvent augmenter les frais de gestion.
2. La Capelette : rechercher un prix d'acquisition maîtrisé
La Capelette peut intéresser les investisseurs qui souhaitent acheter un appartement ancien à rénover ou un logement destiné à la location classique. Le secteur combine habitat résidentiel, commerces et accès aux grands axes. Comparez des T2 et T3, puis mesurer le gain locatif attendu après travaux.
Une rénovation légère et bien chiffrée peut être préférable à un bien moins cher nécessitant une remise en état complète. Examinez le bruit, le stationnement, les charges de copropriété et les déplacements quotidiens depuis l'adresse exacte.
3. Menpenti : miser sur l'accessibilité et la vie quotidienne
Menpenti bénéficie de sa position entre plusieurs axes de circulation et de sa proximité avec le parc du 26e Centenaire. Il peut convenir à des actifs qui recherchent un logement pratique pour leurs déplacements.
Sélectionner un appartement dont les qualités sont immédiatement perceptibles : plan fonctionnel, luminosité, rangements et accès aux transports. La proximité des grands axes peut aussi générer du bruit. Visitez le bien à plusieurs moments de la journée.
4. Pont-de-Vivaux : étudier les logements familiaux
Le secteur peut se prêter à un investissement dans un T3 ou un T4 destiné à des ménages recherchant davantage d'espace. Le potentiel dépend notamment de l'environnement immédiat, des écoles, des commerces et des solutions de stationnement.
Comparez le loyer annuel réaliste au coût total d'acquisition plutôt que de rechercher uniquement le prix au mètre carré le plus bas. Une surface importante implique un budget travaux et un coût de remise en état potentiellement plus élevés.
5. Saint-Tronc et Saint-Loup : examiner les stratégies patrimoniales
Ces secteurs peuvent intéresser les investisseurs qui privilégient les surfaces familiales, un environnement résidentiel ou un horizon de détention plus long. Recherchez un logement bien entretenu, avec une demande locative vérifiable et des charges compatibles avec le loyer attendu. Le potentiel de valorisation ne doit pas être considéré comme acquis. Il faut notamment tenir compte de l'état du marché local et de la revente possible du bien.
Ces orientations sont des hypothèses de stratégie immobilière, et non un classement de rentabilité démontré. Les prix et loyers doivent être vérifiés à l'adresse du bien.
Quel type de bien acheter pour maximiser le rendement locatif ?
Le choix du logement compte autant que celui du quartier. Dans le 10e arrondissement, il faut comparer les petites surfaces destinées aux étudiants et jeunes actifs avec les appartements familiaux, en tenant compte du prix d'achat, du loyer et des dépenses de fonctionnement.
|
Type de bien |
Profil locataire à cibler |
Principaux critères |
|---|---|---|
|
Studio de 20 à 30 m² |
Étudiant, interne, jeune actif |
Proximité des études ou de l'emploi, agencement, coût d'ameublement |
|
T2 de 35 à 50 m² |
Actif, couple, jeune professionnel |
Accessibilité, confort, demande locative diversifiée |
|
T3 de 55 à 70 m² |
Couple, petite famille, colocation adaptée |
Nombre de chambres, transports, charges, état général |
|
T4 de 75 m² et plus |
Famille ou colocation selon la configuration |
Budget total, conformité, entretien et facilité de relocation |
Studio ou T2 : privilégier la demande locative vérifiable
Un studio peut présenter un prix total d'acquisition réduit, mais son rendement n'est intéressant que si le loyer compense les frais de gestion, les périodes sans locataire et les éventuels travaux. Le T2 peut offrir davantage de flexibilité en ciblant plusieurs catégories de locataires.
Pour les biens proches de la Timone, comparez les loyers des logements meublés et non meublés réellement disponibles, en distinguant le loyer hors charges du montant charges comprises.
T3 ou T4 : envisager la location familiale ou la colocation
Un appartement familial peut limiter la rotation des locataires lorsque le logement et son emplacement répondent aux besoins du marché. La colocation peut augmenter les recettes potentielles, mais elle demande une étude spécifique de la configuration, du mobilier, des charges, de la réglementation et de la gestion des départs.
Ne retenez pas automatiquement la colocation parce que le loyer cumulé des chambres est plus élevé : le coût de gestion et le risque de vacance doivent aussi être intégrés.
Quel rendement locatif peut-on viser dans le 10e arrondissement ?
Le rendement brut se calcule en divisant le loyer annuel hors charges par le prix d'achat, puis en multipliant le résultat par 100. Il s'agit d'un indicateur de comparaison, pas du revenu que l'investisseur conservera réellement.
Les estimations publiées par les portails immobiliers varient selon leurs méthodes. Il est donc préférable de construire un scénario à partir du loyer d'un bien comparable et du coût total de l'opération plutôt que d'appliquer un rendement moyen à tous les logements.
Les dépenses qui font baisser le rendement
Pour calculer une rentabilité plus réaliste, intégrez notamment :
-
Les frais d'acquisition et les travaux de remise en état.
-
Les charges de copropriété restant à la charge du propriétaire.
-
La taxe foncière et l'assurance propriétaire non occupant.
-
La gestion locative, les réparations et la vacance.
-
Les intérêts du crédit, les frais comptables et la fiscalité applicable.
Un rendement brut élevé peut masquer une copropriété coûteuse, des travaux importants ou une faible liquidité à la revente. Le bon investissement est celui dont les hypothèses restent cohérentes après intégration de ces dépenses.
Comment investir dans le 10e arrondissement depuis l'étranger ?
Acheter à Marseille depuis l'étranger est possible, mais la distance impose de sécuriser davantage chaque étape. La visite, l'analyse des documents, le financement, la signature et la gestion doivent être organisés avant l'acquisition.
1. Définir le budget global et le financement
Établissez un budget intégrant l'apport, le crédit éventuel, les frais d'acquisition, les travaux et une réserve de trésorerie. Les banques peuvent demander des justificatifs de revenus étrangers, des relevés bancaires, des documents fiscaux et des informations sur l'origine des fonds.
Les conditions de financement varient selon le pays de résidence, la devise des revenus, le statut professionnel et le profil de risque. Il faut donc obtenir une étude bancaire individualisée avant de s'engager.
2. Contrôler le bien et la copropriété
Avant de signer, examinez les procès-verbaux d'assemblée générale, les charges, les travaux votés ou envisagés, les éventuels impayés et les diagnostics techniques. Une visite indépendante peut permettre de repérer les défauts qui ne ressortent pas des photos ou de l'annonce.
Pour les immeubles anciens, le coût des travaux et la performance énergétique méritent une attention particulière.
3. Préparer la signature à distance
La signature par procuration peut être organisée selon les conditions applicables et les exigences du notaire. Anticipez les pièces d'identité, les justificatifs de domicile, les documents de financement et les formalités éventuelles dans le pays de résidence.
Ne vous reposez pas uniquement sur le vendeur ou l'agent immobilier pour contrôler le bien : chaque intervenant doit avoir un rôle clairement défini.
4. Organiser la location avant l'achat
Déterminez si le bien sera loué nu ou meublé, estimez les loyers à partir de comparables et sélectionnez un gestionnaire capable de traiter les états des lieux, les incidents, les impayés et les travaux.
Le coût de gestion doit être intégré dès la simulation initiale, et non après la signature.
Quels sont les risques à anticiper avant d'acheter dans le 10e ?
Un investissement locatif dans le 10e arrondissement n'est pas sans risque. Les principaux points à contrôler sont les suivants :
-
La vacance locative : un logement mal situé, trop cher ou peu fonctionnel peut rester vacant malgré un prix d'achat attractif.
-
Les travaux : une rénovation sous-estimée peut réduire fortement la rentabilité et mobiliser de la trésorerie.
-
La copropriété : les charges, les travaux votés et les impayés peuvent peser sur les résultats.
-
La performance énergétique : un DPE défavorable peut entraîner des dépenses supplémentaires ou limiter la mise en location.
-
La gestion à distance : une mauvaise sélection du locataire ou un suivi insuffisant des réparations peut dégrader les revenus.
-
La revente : un bien acheté avec une décote liée à ses défauts ne se revend pas nécessairement au prix moyen du quartier.
La meilleure protection consiste à documenter chaque hypothèse avant l'achat, à prévoir une réserve de trésorerie et à ne jamais fonder la décision sur une hausse future des prix qui n'est pas garantie.